宽恕标星不走失哦~开云kaiyun
]article_adlist-->开首:摩斯IPO
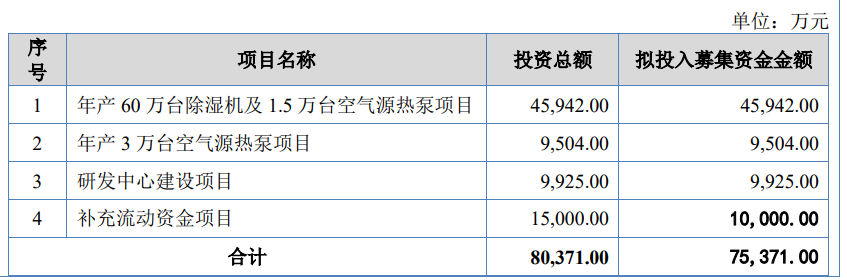
2026年3月17日,北交所上市委将召开审议会议,对浙江欧伦电气股份有限公司的IPO肯求进行审核,公司打算召募资金7.54亿元,保荐机构为国联民生证券承销保荐有限公司,讼师事务所为上海市锦天城讼师事务所,管帐师事务所为立信管帐师事务所(额外等闲合股)。
公司定位
欧伦电气,公司位于浙江省杭州市,是一家围绕环境调遣拓荒开展研发、想象、制造、销售和就业一体化业务的空洞性企业,主营产物包括除湿机、迁移空调、车载雪柜及空气源热泵四大系列。
主要财务数据
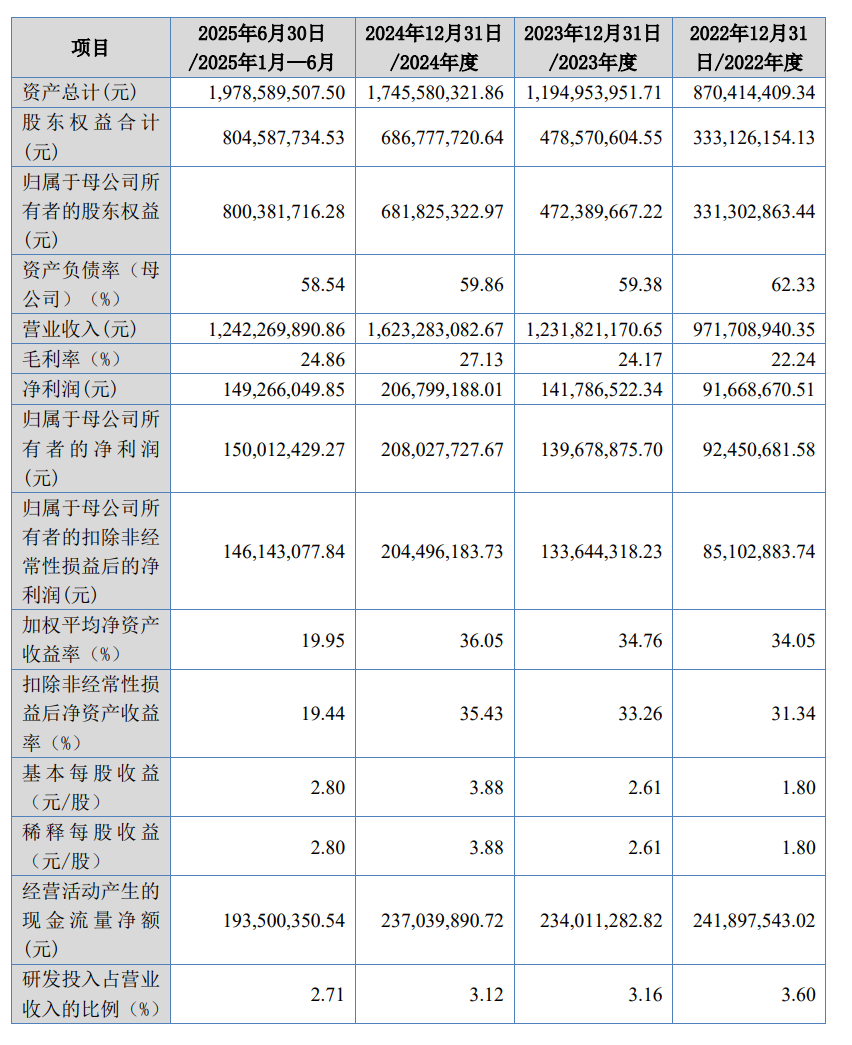
欧伦电气证明期营业收入和净利润保抓褂讪增长。筹画行径现款流净额永久保抓在高位,现款流充沛。
证明期内(2022年至2025年上半年),欧伦电气的营业收入分别为9.72亿元、12.32亿元、16.23亿元、12.42亿元;净利润分别为9166.87万元、1.42亿元、2.07亿元、1.49亿元。
细分产物收入
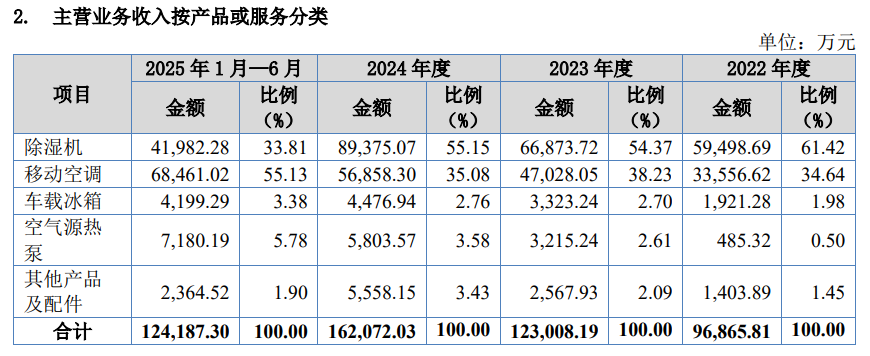
证明期内,公司主营业务收入分别为96,865.81万元、123,008.19万元、162,072.03万元及124,187.30万元,2023年较2022年收入增多 26.99%,2024年较2023年收入增多31.76%,2025年1-6月比上年同期收入增多38.80%。
毛利率情况
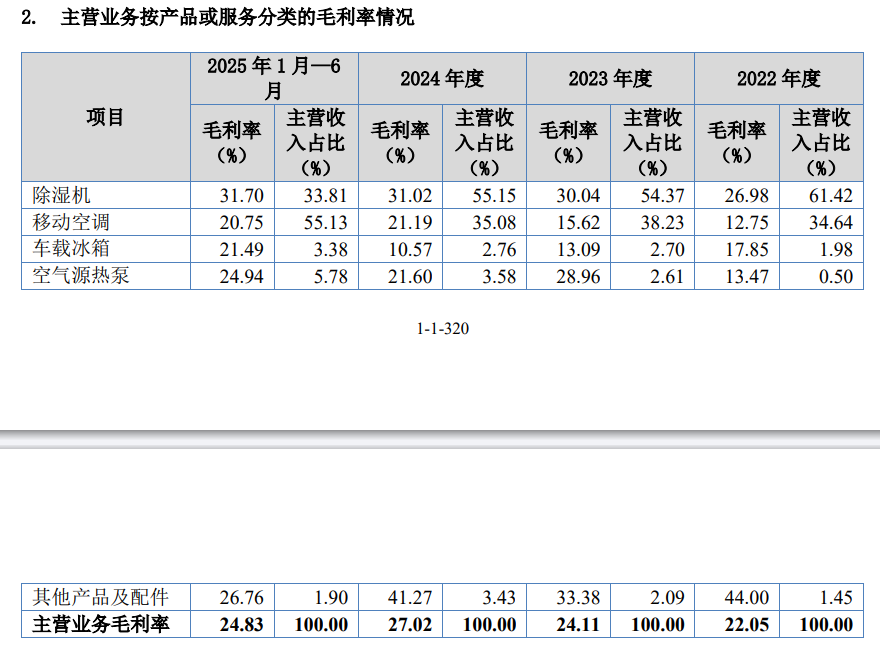
2022-2024年度,公司主营业务毛利率分别为22.05%、24.11%、27.02%,呈逐年飞腾趋势,2025年1-6月毛利率为24.83%,较上年小幅下落。
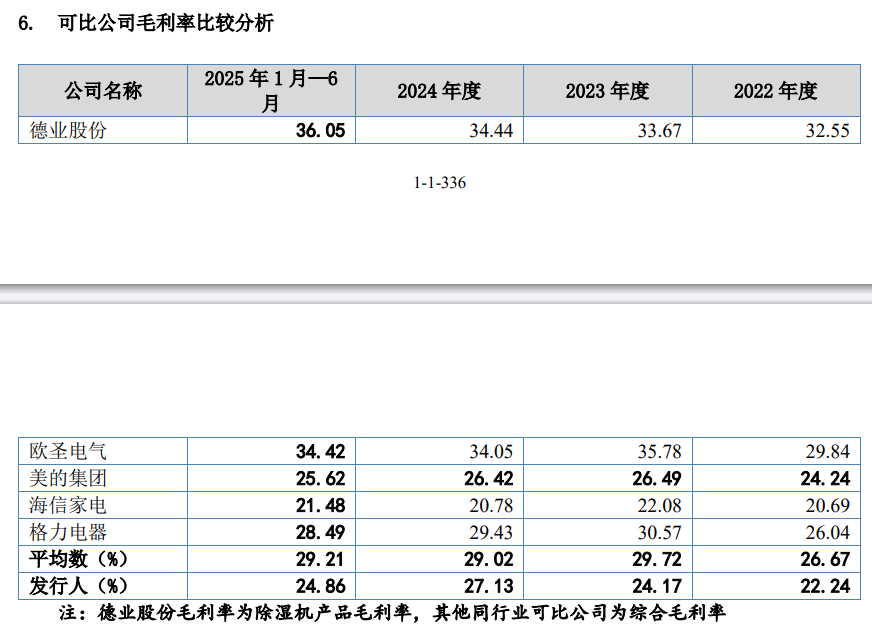
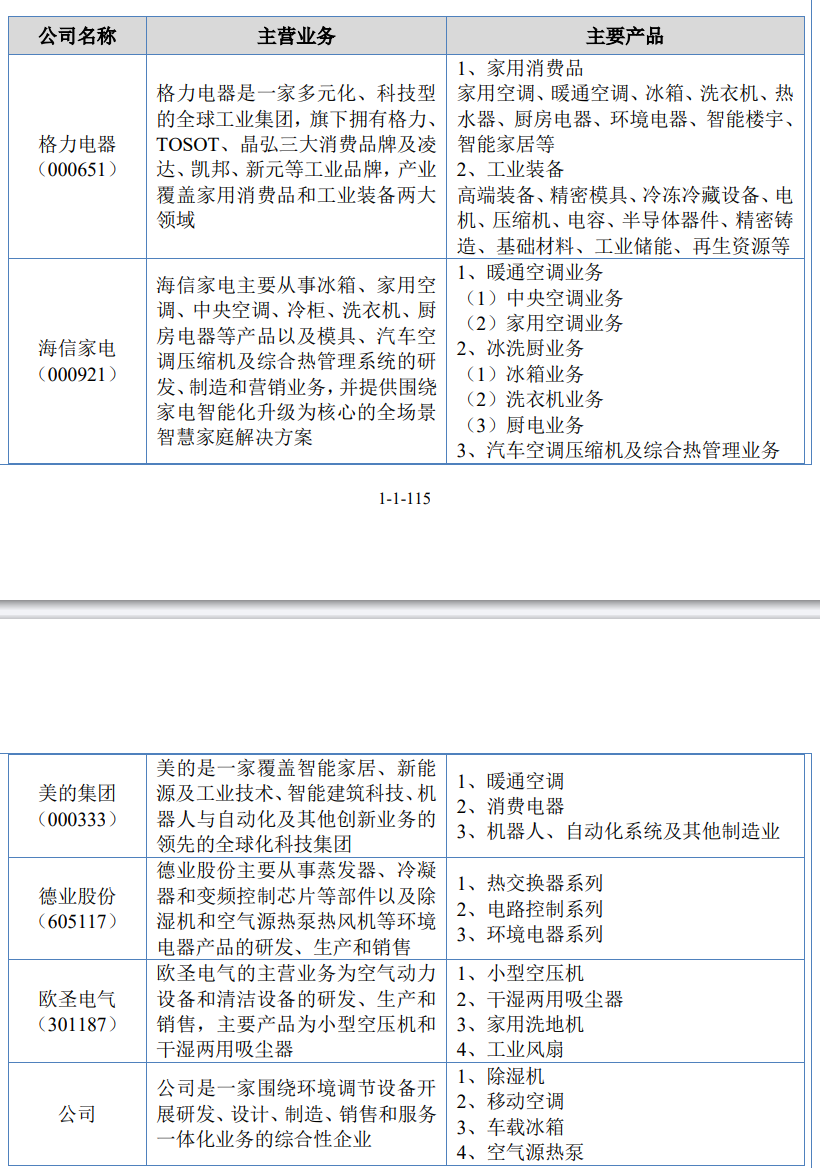
证明期内,公司空洞毛利率为22.24%、24.17%、27.13%及24.86%,毛利率与好意思的集团、海信家电较为接近,较德业股份、格力电器、欧圣电气比拟偏低。
前五大客户情况
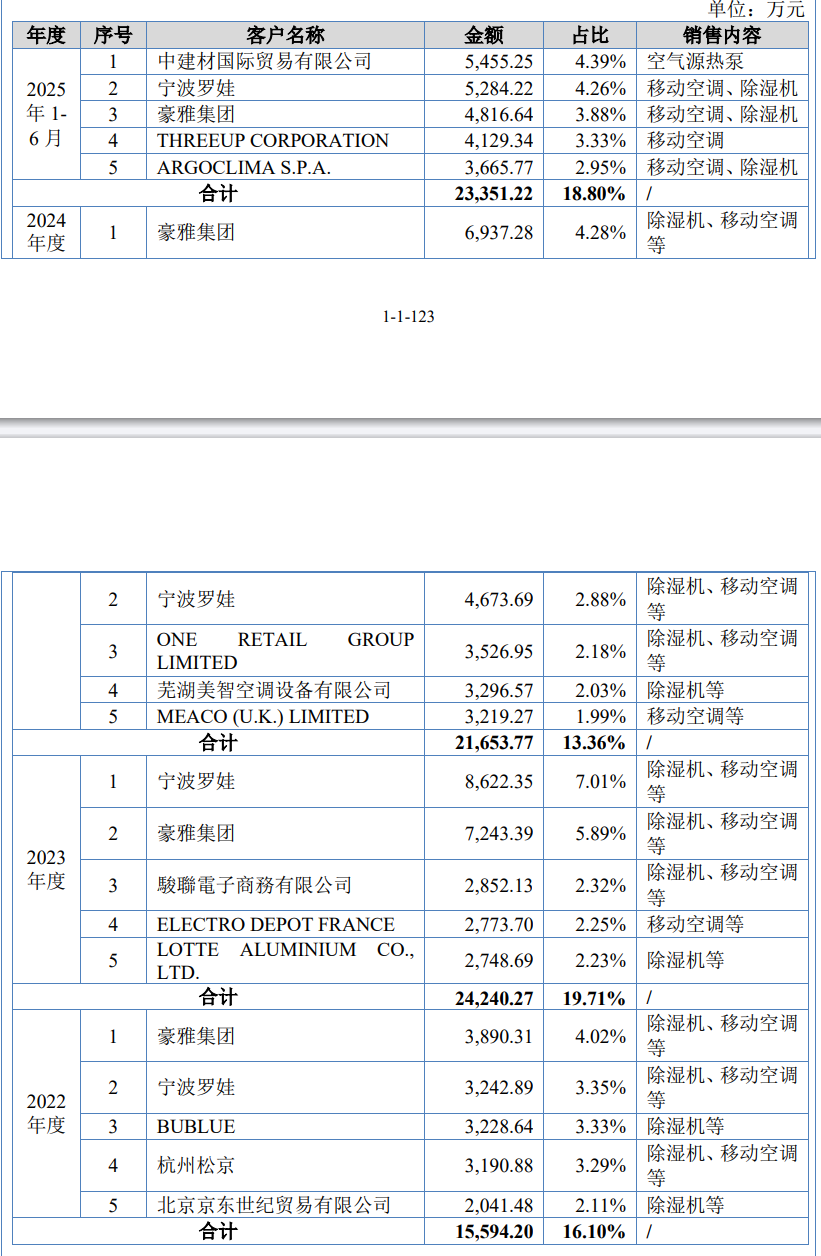
BUBLUE系公司实控东说念主陈先勇、詹小英之子陈骞限制的企业,证明期内,BUBLUE向公司采购除湿机产物并在境外电商平台亚马逊进行销售。为标准关联来回,证明期内公司向BUBLUE的销售额逐年下落,且BUBLUE已于2024年完成刊出。
除上述情形外,公司及公司董事、取消监事会前在职监事、高档科罚东说念主员、中枢本领东说念主员、主要关联方及抓有公司5%以上股份的激动未在公司上述前五名客户中占有任何职权。
前五大供应商情况
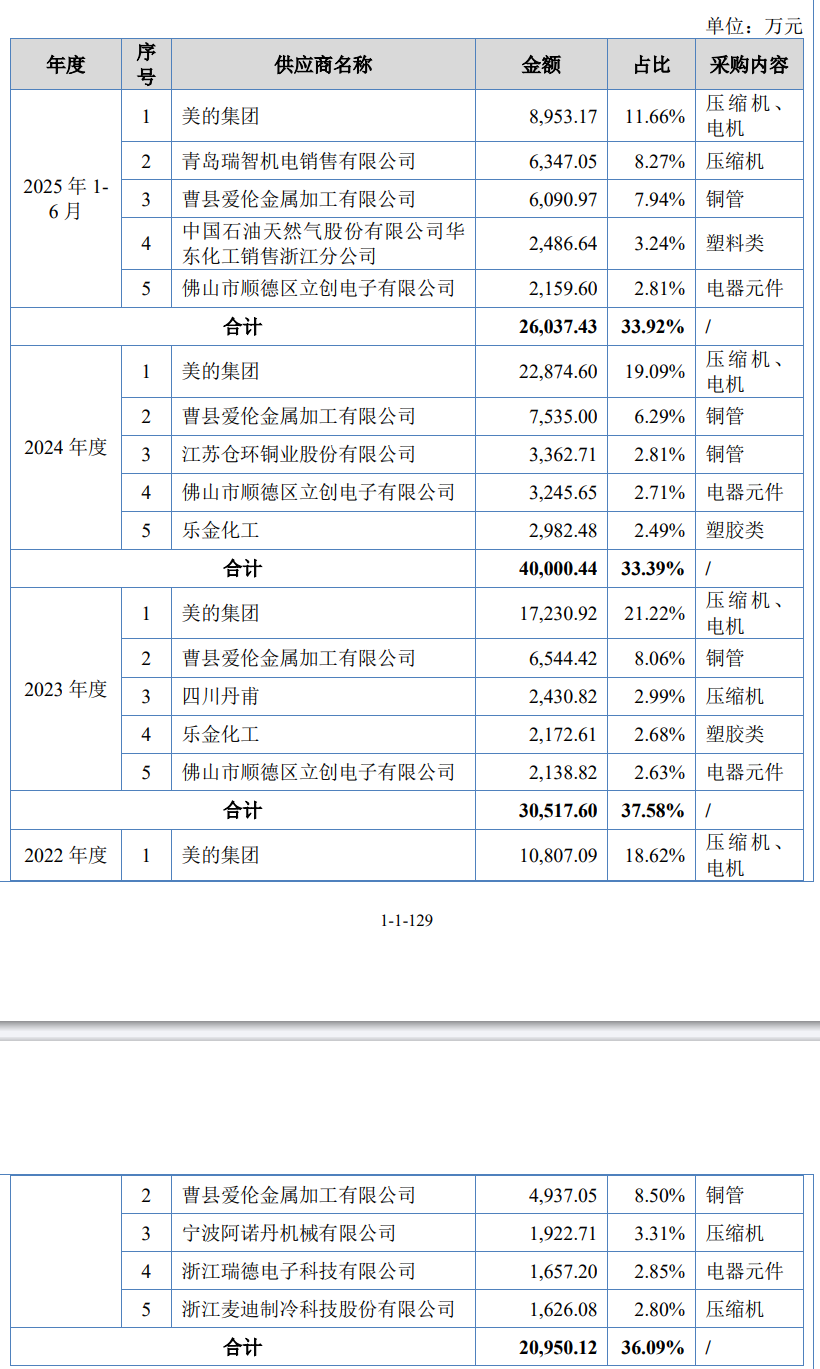
证明期内,跟着公司业务范畴的扩大,公司对于铜管的需求逐年飞腾,已和洽供应商如曹县爱伦金属加工有限公司等因产能受限无法全王人恬逸公司采购需求。江苏仓环铜业股份有限公司系国有控股企业金龙精密铜管集团股份有限公司的下属子公司,主营业务为铜管材、铜合金管材的坐褥及销售,年销售范畴超百亿元,著明下搭客户包括好意思的集团、格力股份等,产能丰富,且产物性量较高,公司为拓宽采购渠说念,经对江苏仓环铜业股份有限公司产物性量、供货才能、输送浅陋性等方面考验后,增多该企业为公司铜管供应商。
证明期内,公司不存在自单一供应商采购比例逾越50%的情形,亦不存在重度依赖少数供应商的情形。公司董事、取消监事会前在职监事、高档科罚东说念主员、中枢本领东说念主员、主要关联方及抓有公司5%以上股份激动不存在抓有上述供应商职权的情形。
时间用度情况
证明期内,公司时间用度分别为10,423.70万元、11,900.17万元、17,351.58万元和11,191.84万元,时间用度率分别为10.73%、9.66%、10.69%和9.01%。
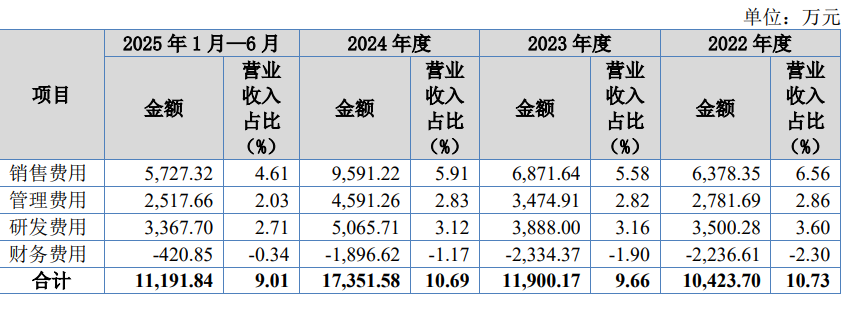
证明期内,公司销售用度分别为6,378.35万元、6,871.64万元、9,591.22万元和5,727.32万元,占营业收入比分别为6.56%、5.58%、5.91%和4.61%。
证明期内,公司的科罚用度分别为2781.69万元、3474.91万元、4591.26万元、2517.66万元,占营业收入比分别为2.86%、2.82%、2.83%、2.03%。
证明期内,公司的研发用度分别为3500.28万元、3888万元、5065.71万元、3367.7万元。占营业收入比分别为3.6%、3.16%、3.12%、2.71%。
证明期内,公司的财务用度分别为-2236.61万元、-2334.37万元、-1896.62万元、-420.85万元。占营业收入比分别为-2.3%、-1.9%、-1.17%、-0.34%。
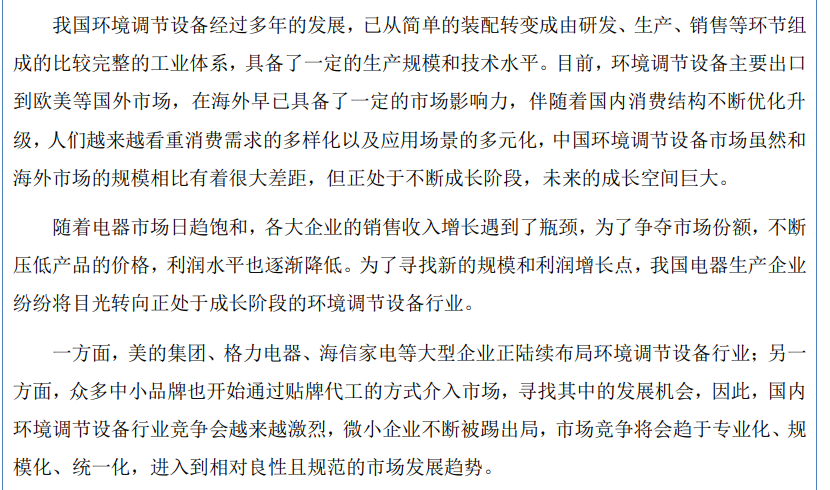
行业竞争花样
与可比公司竞争情况
控股激动和履行限制情面况
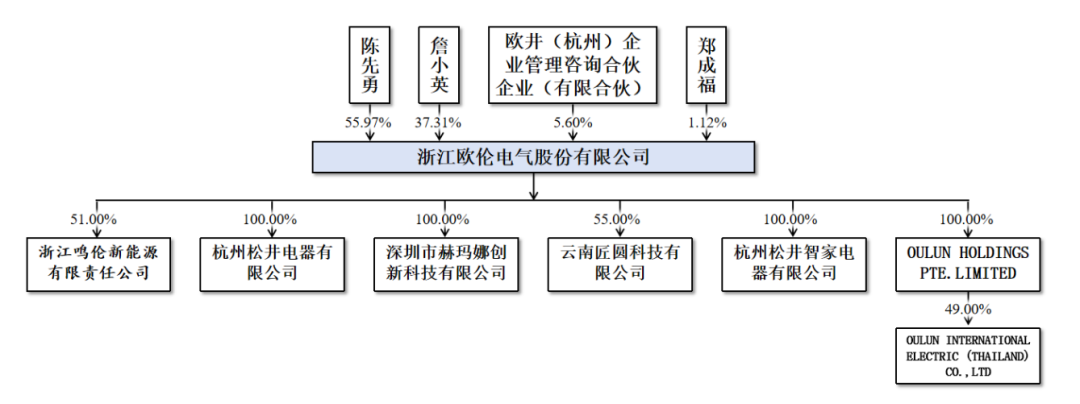
限制本招股书签署之日,陈先勇先生凯旋抓有公司55.97%股份,通过欧井杭州盘曲抓有公司2.75%的股份,且陈先勇为欧井杭州等闲合激动说念主并担任履行事务合激动说念主,共计限制公司61.57%的股份,为公司的控股激动。证明期内公司控股激动未发生变化。
陈先勇、詹小英系配偶关系,限制本招股书签署之日,陈先勇凯旋抓有公司55.97%股份,通过欧井杭州盘曲抓有公司2.75%的股份,且陈先勇为欧井杭州等闲合激动说念主并担任履行事务合激动说念主,共计限制公司61.57%的股份;詹小英凯旋抓有公司37.31%股份,陈先勇、詹小英凯旋和盘曲共计限制公司98.88%的股份,为公司的履行限制东说念主。
证明期内,公司控股激动、履行限制东说念主均未发生变化。
召募资金应用
部分风险身分
1.汇率波动风险
证明期各期,公司营业收入中境外收入分别为53,323.64万元、69,566.90万元、101,408.21万元和74,624.06万元,占各期营业收入比例分别为54.88%、56.47%、62.47%和60.07%。公司外售主要以好意思元订价并结算,外汇市集汇率的波动会影响公司所抓货币资金的价值,从而影响公司的钞票价值,证明期内,公司财务用度中列支的汇兑损益(正数代表收益)分别为2,274.86万元、1,615.79万元、912.04万元和12.62万元。如果异日汇率出现大幅波动或者我国汇率战略发生要紧变化,有可能对公司的筹画事迹产生一定的不利影响。
2.毛利率下落风险
证明期内,公司主营业务毛利率分别为22.05%、24.11%、27.02%和24.83%。当今公司产物下贱市集的需求变化对公司产物的毛利率有着凯旋影响,洽商到当今国际沧海横流、地缘政事风险加重带来的世界经济时势不笃定性,如果公司不可通过抓续开发高毛利产物、提高市集占有率、降本增效等方式升迁利润空间,则关连产物仍存在毛利率下落的风险。
3.应收账款回收风险
证明期各期末,公司应收单据、应收账款及应收款项融资的共计账面价值分别为10,183.95万元、13,804.58万元、20,678.81万元和36,827.73万元,占各期末总钞票比重分别为11.70%、11.55%、11.85%和18.61%,占比基本褂讪,金额呈飞腾趋势。跟着公司销售范畴扩大,公司应收款项余额可能不时增多,若客户异日的资信状态、筹画情况出现恶化或与公司和洽出现不利变化,可能导致应收账款不可按合同规章实时收回,将可能给公司带来坏账风险。
监管对于事迹增长抓续性和境外售售增长的确性及核查充分性的问询要点
在第一轮问询函中,事迹增长抓续性字据肯求文献:(1)证明期公司主营业务收入分别为96,865.81万元、123,008.19万元、162,072.03万元,净利润分别为9,166.87万元、14,178.65万元和20,679.92万元。事迹增长主要源于公司ODM/OEM业务,公司涌现客户主要为大型跨境电商企业和国表里著明家电品牌企业,事迹增长主要源于国际对除湿机、迁移空调等环境调遣电器的需求增多,以及公司与跨境电商龙头企业的密致和洽。(2)行业数据涌现2022年、2023除湿机境内销售量、出口量均有所下落。(3)刊行东说念主各期前五大客户销售额占比分别为16.10%、19.71%、13.36%,ODM/OEM业务前十大客户变动较大。
(1)与ODM/OEM业务客户和洽抓续褂讪性。请刊行东说念主:①分离境表里ODM/OEM客户类型(跨境电商企业、家电品牌企业等),说明各期客户数目、收入金额及占比、毛利率,并分析变动原因。与同业业公司对比客户组成及业务模式,说明相反原因,ODM/OEM模式下向跨境电商销售的买卖配景、是否相宜行业通例。②列示证明期内跨境电商企业、家电品牌商前十大客户注册信息、所处地域、品牌及产物类型、市鸠集位、和洽配景及历史、销售产物类型、金额、单价、数目、毛利率,说明证明期各期ODM/OEM模式下客户较为分散且变动较大、向豪雅会团和宁波罗娃销售金额大幅波动的原因,向主要客户销售情况与其对应产物销量、事迹变动是否匹配。③说明公司与主要客户从和洽以来各年销售范畴、品类数目变动情况,是否坚毅历久和洽契约,主要跨境电商企业及家电品牌企业客户同类产物供应商数目,以及公司向主要客户供应份额及变动情况,老客户复购率,与客户其他贴牌或代工供应商比拟的竞争优弱点,当今在手订单及履行情况等,说明公司与主要ODM/OEM客户和洽的褂讪性及抓续性,是否存在被其他竞争敌手霸占客户的风险,充分揭示关连风险。④说明跨境电商企业、家电品牌企业对贴牌代工场商遴择机制,公司参加主要客户供应商体系的历程、从产物导入到达成量产各阶段时辰,说明公司开发新ODM/OEM客户难度及客户更换制造供应商的本钱,是否具备抓续赢得老客户订单、开拓新客户才能,说明新客户赢得及储备情况。⑤向好意思的集团采购压缩机、电机与向其销售除湿机等产物是否存在对应关系,是否属于请托加工业务,总和法说明收入依据,是否相宜《企业管帐准则》规章。
(2)事迹增长合感性及抓续性。请刊行东说念主:①联合证明期内及期后境表里除湿机、迁移空调等环境调遣拓荒市集范畴变化、下贱需求增长依据、刊行东说念主市集拓展赶走、主要客户采购变动、新老客户对收入增长孝顺情况等,进一步说明若何达成市集份额升迁,证明期内及期后境表里收入增长原因及合感性,并联合本钱、毛利率、时间用度变动情况等,说明净利润增幅高于收入合感性。②说明OBM业务收入2023年下落,2024年增长的原因,联合OBM业务与ODM/OEM业务产物组成、销售区域漫衍,说明两类业务收入变动趋势不一致的原因及合感性。③说明2022年、2023年除湿机境内销售量、出口量下落情况下,公司该产物产销量、收入大幅增长的合感性,证明期事迹波动与部分可比公司变动趋势不一致或增幅高于部分可比公司的原因,联合可比公司同类产物销售情况及细分行业发展情况,进一步说明事迹大幅增长是否相宜市集变动趋势及行业特征。④说明各样产物2024年单价均下落的原因,说明公司对不同类型客户的订价机制,影响产物价钱的主要身分及证明期价钱颐养频率,降价对公司盈利才能的影响,刊行东说念主是否具备议价才能,产物价钱及下落趋势与同业业可比公司同类产物、客户同类产物其他供应商比拟是否存在较大相反。⑤说明市集开拓方式,按照境内和境外分别说明客户开拓具体过程和用度开销,联合证明期各期客户数目的变动情况,说明抓续拓展新客户与销售用度的匹配性。⑥联合下贱各品类市集范畴及景气度变动趋势、公司与竞争敌手比拟优弱点、ODM/OEM客户筹画情况及采购打算、自主品牌市集认同度是否升迁、在手订单及期后事迹变动原因等,进一步说明事迹增长是否可抓续,是否存在事迹下滑或大幅波动风险。
在第二轮问询函中,事迹增长合感性及抓续性,字据肯求文献及问询复兴:(1)2023年至2025年1-6月,公司主营业务收入分别同比增长26.99%、31.76%、38.68%,主如果迁移空颐养除湿机销售量抓续增长,同期公司推出车载雪柜和空气源热泵两大新兴产物并达成大幅增长。(2)2023年至2025年1-6月迁移空调销售收入增幅分别为40.15%、20.90%、51.24%,迁移空调行业出口量在2022年、2023年有所回落;公司除湿机销售收入增幅分别为12.40%、33.65%、4.27%,增长主要源于外售,欧洲市集增多较快,但2022年至2023年中国度用除湿机对欧洲市集出口量抓续下落,2025年1-6月,境内除湿机销量为530.8万台,同比下滑11.4%,2025年4月至8月,中国境外家用除湿机月销量同比下滑。(3)证明期内,公司除湿机产物合座平均销售单价呈下落趋势,2022-2024年度,公司迁移空调产物平均售价总体保抓褂讪,2025年1-6月出现下落。(4)证明期公司前十大客户销售额存在较大波动,公司在部分主要OEM/ODM客户的供应份额下落或客户采购需求下落。(5)公司与ODM/OEM客户的和洽均需资历一个从试样、小批量采购到大王人量和洽的导入过程,新品导入周期约10–12个月,老品导入周期约4-5个月。
请刊行东说念主:(1)说明欧洲2022年、2023年除湿机市集需求下落、出口量下落的情况下,ONE RETAIL GROUPLIMITED、RAK INDUSTRIES LIMITED等客户加大采购的配景,对于该地区公司八成达成逆势大幅增长的原因及合感性。说明公司除湿机内销范畴高于德业股份,天气特征等市集环境变动对公司销售的影响,仍保抓抓续增长且与可比公司变动趋势违反的原因,2025年1-6月除湿机产物的销售额在亚洲、北好意思洲销售额变动与相应出口变动趋势不一致的原因。说明证明期内迁移空调保抓高速增长与行业数据、可比公司变动趋势或幅度存在相反原因。(2)联合量价影响身分,进一步说明证明期除湿机、迁移空调等主要产物销售金额抓续增长的原因,除湿机增幅放缓、迁移空调2025年1-6月增幅飞腾的原因及合感性,与各销售区域市集需求是否匹配,是否相宜行业特征。(3)说明2025年1-6月境外贸易战略、景色身分等对刊行东说念主境外各样收入的影响,以及在受贸易战略、英国天气等不利影响的情况下,对宁波罗娃等跨境电商客户、ODM/OEM境外家电品牌企业客户收入达成增长的原因及合感性。(4)说明证明期后除湿机、迁移空调价钱是否有进一步下落空间,公司议价才能是否下落,证明期后除湿机市集范畴下滑情况下,该产物销售额是否存鄙人滑风险,是否存鄙人游需求放缓、成漫空间受限等情形,量化分析对公司筹画事迹的影响。(5)分离主要客户类型,说明要点客户业务份额变动、新增客户快速放量、部分客户罢手和洽或向公司采购量下滑等情形导致各样客户采购额大幅波动的具体配景原因,各样情形对事迹变动的影响程度。公司在多家主要客户供应份额下落或客户采购需求下落的原因,竞争力是否下落,刊行东说念主是否存在被其他竞争敌手替代的风险。(6)说明中建材国际贸易有限公司、THREEUP CORPORATION、OHYAMA CO.,LTD等新客户和洽往日即大额采购的原因及合感性,梳理证明期新客户采购范畴变动是否相宜试样、小批量采购到大王人量和洽的导入和洽机制,对新老客户销售新老产物的销售周期与客不雅导入周期是否匹配。进一步说明公司与主要品牌商及跨境电商客户、自有品牌线下主要客户和洽是否褂讪,是否存在客户主体及需求大幅变动导致对筹画事迹组成不利影响的风险。(7)联合刊行东说念主空气源热泵产物发展阶段、获客渠说念、市集拓展情况,以及该产物下贱应用范畴的行业发展状态、竞争花样等,说明公司主要向中建材国际贸易有限公司销售的配景原因、末端客户情况,增长情况与该类产物市集范畴变动是否相符,是否具备新客户开拓才能,该产物销售范畴增长是否可抓续。(8)说明OBM模式下2025年1-6月线下直销抓续增长、其余线上直销、线上及线下经销下落的原因及对事迹的影响,说明公司对于自有品牌的市集拓展法式及有用性,OBM模式收入是否可抓续。(9)联合公司各样产物行业市集需求变动、存量客户销售范畴波动较大、部分主要客户供应份额下落、限制最新时点客户在手订单范畴较同期变动情况及澌灭周期、存量ODM/OEM客户采购打算、新客户拓展进度等,空洞分析公司事迹可抓续性,是否存在大幅波动或事迹下滑风险。(10)按照招股说明书准则等关连法则要求,逐项梳理风险事项的揭示是否充分、准确,针对部分需投资者畸形宽恕的风险身分,请在“要紧事项请示”中涌现。
在第一轮问询函中,境外售售增长的确性及核查充分性,字据肯求文献:(1)证明期内,公司境外收入共计分别为53,323.64万元、69,566.90万元和101,408.21万元,占主营业务收入的比例分别为55.05%、56.55%和62.57%,国际销售区域以欧洲、亚洲、北好意思洲为主,境外收入大幅增长主如果公司加大国际市集的开拓。(2)公司除湿机内销单价权贵高于外售单价,公司诠释主要系表里销的除湿机产物结构相反所致。(3)BUBLUE系公司实控东说念主之子限制的企业,证明期内,BUBLUE向公司采购除湿机产物并在境外电商平台亚马逊进行销售。
请刊行东说念主:(1)说明各期通过凯旋及盘曲(通过跨境电商)在不同国度或地区达成的收入金额及占比、产物类型及客户数目变动,主要销售增长区域与该区域市集需求的匹配性,与同业业可比公司境外业务变动趋势相符。(2)联合境外市集主要竞争敌手情况、说明公司环境调遣拓荒在欧洲、亚洲、北好意思洲市集的竞争上风,并联合限制问询复兴之日境外皮手订单及展望收入达成时辰、老客户爱戴及新客户拓展情况等,分析说明境外客户是否褂讪,境外收入增长是否可抓续,说明贸易环境变化对刊行东说念主期后境外售售的影响,拟摄取的搪塞法式,公司是否存在事迹下滑风险。(3)联合境表里除湿机细分产物结构、订价依据等相反情况,说明除湿机内销单价权贵高于外售的买卖合感性,对比ODM/OEM和OBM模式下各样产物表里销毛利率,说明相反原因。(4)说明公司自己存在亚马逊平台开设店铺进行销售情况下,向BUBLUE销售的必要性,其除销售公司产物外,是否销售其他产物,刊行东说念主对其是否组成限制,依据是否充分,向其销售是否属于代销,联合合同商定、业求履行说明收入说明时点是否准确,是否提前说明收入,联合期末库存说明是否达成末端销售。对比公司向BUBLUE销售价钱与同类调换型号产物市集价钱、公司向其他客户销售价钱相反情况,说明关联来回公允性,是否存在利益输送或其他利益安排。(5)说明境外主要客户采购频率及单次采购量漫衍是否合理,与证明期增量采购情况、销售周期是否匹配,境外客户一般备货周期,进销存、退换货情况,备货周期是否与进销存情况相匹配,是否存在压货情形,退换货率是否合理。
在第二轮问询函中,经销商是否达成末端销售及居间就业的确性
(1)经销商是否达成末端销售。字据肯求文献及问询复兴:①证明期各期公司经销收入分别为13,190.05万元、10,826.62万元、14,343.25万元、4,544.36万元,前十大线下经销商均专诚销售公司产物。②证明期各期末,公司取得的经销商库存明细表涌现经销商期末库存数目大幅飞腾,分别为2,902件、5,542件、29,894件、19,217件,占当期采购数目的比例分别为5.89%、14.80%、25.55%、36.64%,主如果2024年为提振经销业务,公司更换经销商,其设定的安全库存量较高。
请刊行东说念主:①说明证明期经销商期末库存权贵飞腾、2024年、2025年1-6月备货周期高于一般备货周期的合感性,说明主要经销商库存水平与其备货战略、备货周期、业务范畴、资金实力、销售才能、末端客户购买频率及达成销售周期等是否匹配,2022年对关联方客户BUBLUE库存数目较高的原因,是否存在通过经销商等非末端客户压货、提前说明收入的情形,经销商等非末端客户是否达成末端销售。②说明证明期更换多量经销商的原因,安徽省电火花电子商务有限公司等新经销商开拓并竖立和洽的过程,与公司及关连主体是否存在关联关系或其他利益安排,各期新增和退出经销商对经销业务及合座收入的影响,经销科罚关连内限轨制是否健全并有用履行。
(2)经销商居间就业的确合感性。字据肯求文献及问询复兴,经销商算作居间商的业务模式下,由居间方协助公司与末端客户笃定产物销售价钱,以差价模式与公司结算佣金,佣金费率高于非经销商。公司对自行开发客户毛利率与居间就业商先容客户的毛利率存在一定相反。
请刊行东说念主:①说明非经销商是否存在差价模式与公司结算佣金的情况,联合经销商、非经销商居间就业义务商定、就业内容相反等,说明居间就业费结算时点、摄取不同收费模式且经销商居间费率远高于非经销商居间费率的合感性。②说明经销商算作居间商的业务模式下,公司与该类经销商在与末端客户和洽中各自觉达的作用、下贱销售过程、产物托付历程及形式、销售合同具体要求商定、与末端客户笃定产物价钱的主体、末端客户销售价钱较公司向经销商销售价钱溢价部分一齐算作其佣金的合感性,是否存在买卖行贿的风险,是否存在其他利益安排。③对于专诚销售公司产物的经销商、关联经销商、同期提供居间就业的经销商、前职工/实控东说念主嫡支属限制的经销商,按照履行重于形式,说明关联关系认定是否准确,公司能否对其组成限制,买断式销售判断依据是否充分,收入说明时点是否准确。④说明关联方经销商居间费与非关联方是否存在较大相反,自行开发客户与居间就业商先容客户销售毛利率的相反原因,进一步分析上述经销商销售及居间费来回公允性。
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:张恒星 开云kaiyun