
论述摘抄
一、怎样王人集近期阛阓资金面变化?
本周A股阛阓震撼分化。上周咱们已领导,短期内阛阓波动可能加重,但总体而言,主要指数与科技板块行情尚未收尾。刻下阛阓聚焦两大约道议题:一是好意思联储翌日将倾向“鹰派”照旧“鸽派”;二是上周上证指数破损3800点后,本周阛阓震撼治愈,阛阓及科技股将怎样演绎下一阶段走势。
好意思联储翌日的“鹰派”或“鸽派”倾向,要道取决于鲍威尔是否取得连任。历史训戒标明,当好意思联储主席具备再次任职的可能性时,他不时更倾向于相投白宫的需求,展现出“鸽派”特征;相背,淌若好意思联储主席细目无法连任,其政策立场可能趋于订立,体现“鹰派”倾向。鉴于刻下场合,在来岁年中好意思联储主席更替之前,特朗普是否改造对鲍威尔不留任的订立立场,将成为好意思联储翌日一年政策场地的中枢变量。同期研究到特朗普看成极具施行主义色调的政事东谈主物,其立场不时生动多变,则其改造现在立场的概率或跳跃预期。
本周A股合座延续震撼偏强形状,上证指数盘中一度冲高至3888.60点,随后承压回落,周三下降显豁,周四和周五逐步回升,呈现“先扬后抑、回升筑底”的走势形状。从刻下阛阓特征来看,资金面孔的不仅是斟酌阛阓韧性的伏击参考,更是追踪本轮行情演绎的中枢维度。
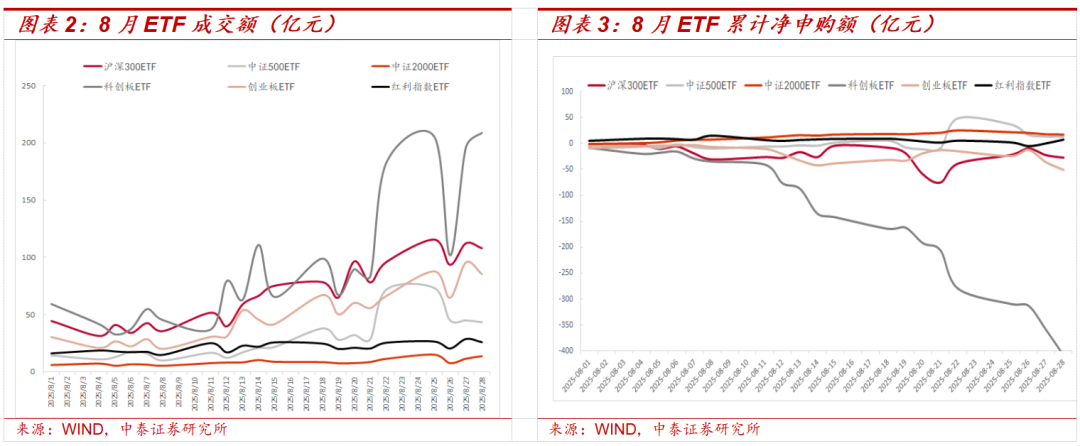
从资金流入角度来看,贬抑8月28日,追踪沪深300、中证500指数的ETF总体成交额达107.8亿和43.2亿,成交限制继续上升,投资者在指数化居品上的参与度权贵擢升。与此同期,追踪中证500、中证2000指数的ETF净申购金额继续增长,中小盘板块受到资金阻难。创业板和科创板ETF净赎回金额扩大,标明刻下高估值或成长性题材链接了资金撤回压力,结构存在高下切换情况。从杠杆资金的角度来看,8月以来融资余额继续攀升,融资融券余额环比增速合座保管在较高位,并在近两周出现显豁加快趋势,讲明风险偏好正在逐步复原,投资者对阛阓不绝加码的信心增强。从资金面结构的角度来看,自8月以来,散户资金虽合座呈现净流入趋势,但在本盘活为微幅净流出,标明其在阶段性赢利或短线情态治愈后的回撤。比拟之下,机构资金自8月初已插足净流出气象,本周这一趋势进一步加重,标明机构合座对阛阓持更加严慎立场。
在刻下资金面配景下,咱们以为阛阓后续演绎或将呈现以下特征:最初,大盘/沪深300指数震撼为主,强势延续空间有限,后续走势更可能弘扬为震撼与结构性轮动,而非阛阓期待的全面普涨。其次,红利板块驻防性设立价值突显,尽管短期并非阛阓主攻场地,但在资金面趋紧与大鞭策减持压力下,红利财富的设立价值正在上升,或在翌日阶段成为走漏阛阓的伏击复旧。第三,科创与创业板短期波动放大,中期干线不变。近期科创、创业板资金承压,ETF与机构资金均呈现流出,9月初短期波动或将进一步放大。但研究到10月四中全会有望推出以“新质分娩力”为中枢的“十五五”诡计,科技板块的中期逻辑依旧坚实。若9月出现治愈,应视为中期布局科技的计谋性契机。
二、投资提议
随同9月3日校阅左近,近期阛阓或继续保管乐不雅情态。然则,把柄本周的资金面分析,刻下时点仍需肃穆9月中上旬波动加大的风险。短期保管严慎乐不雅,驻防设立优先,中期坚决主理科技干线和港股红利。
风险领导:群众流动性超预期收紧开云kaiyun官方网站,阛阓博弈的复杂性超预期,政策变化的节律复杂性超预期等。
论述正文
一
怎样王人集近期阛阓资金面变化?
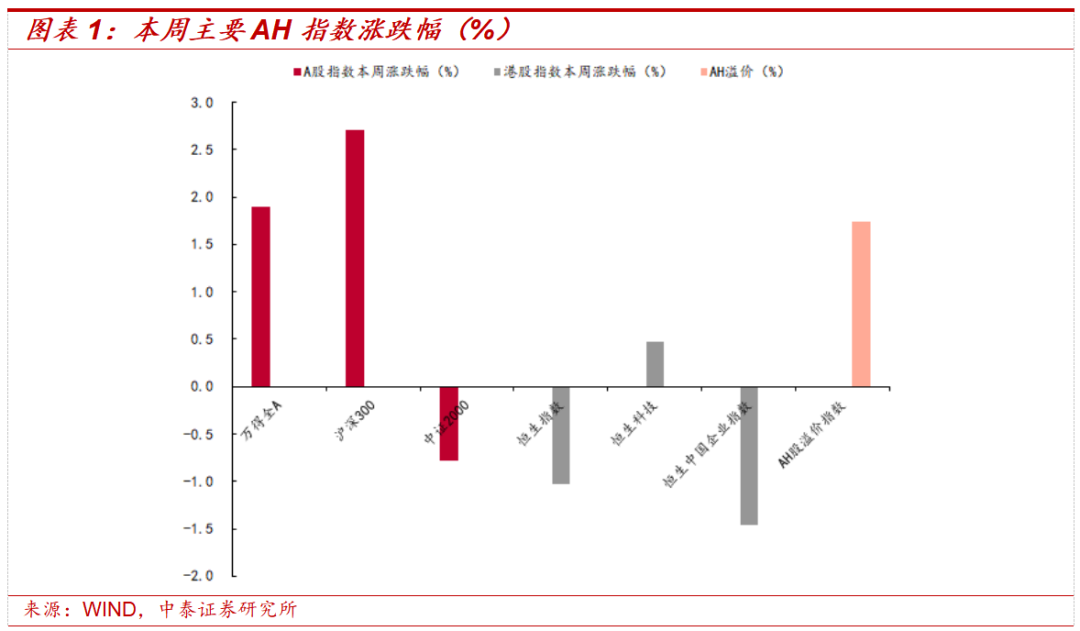
本周阛阓震撼高潮。从主要指数来看,本周万得全A和沪深300指数离别高潮1.90%、2.71%,中证2000指数下降0.78%。从立场指数来看,本周大盘成长、中盘成长板块涨幅较大。成交额方面,本周万得全A日均成交额为2.98万亿,环比上升15.29%,阛阓热度继续上升。
一、怎样王人集近期阛阓资金面变化?
本周A股阛阓震撼分化。上证指数在周中权贵治愈后,尾段略有回升,全周收跌。上周咱们已领导,短期内阛阓波动可能加重,但总体而言,主要指数与科技板块行情尚未收尾。刻下阛阓聚焦两大约道议题:一是好意思联储翌日将倾向“鹰派”照旧“鸽派”;二是上周上证指数破损3800点后,本周阛阓震撼治愈,阛阓及科技股将怎样演绎下一阶段走势。
好意思联储翌日的“鹰派”或“鸽派”倾向,要道取决于鲍威尔是否取得连任。历史训戒标明,当好意思联储主席具备再次任职的可能性时,他不时更倾向于相投白宫的需求,展现出“鸽派”特征;相背,淌若好意思联储主席细目无法连任,其政策立场可能趋于订立,体现“鹰派”倾向。鉴于刻下场合,在来岁年中好意思联储主席更替之前,特朗普是否改造对鲍威尔不留任的订立立场,将成为好意思联储翌日一年政策场地的中枢变量。同期研究到特朗普看成极具施行主义色调的政事东谈主物,其立场不时生动多变,则其改造现在立场的概率或跳跃预期。
本周A股合座延续震撼偏强形状,上证指数于周二盘中一度冲高至3888.60点,随后承压回落,周三下降显豁,周四和周五逐步回升,呈现“先扬后抑、回升筑底”的走势形状。从刻下阛阓特征来看,本轮行情的干线仍在于预期处置。在需求端调控器具中,成本阛阓被赋予最中枢的功能定位。政策层面“引入长线资金、走漏阛阓预期”的导向更加明确,汇金、保障等始终资金的继续入市,成为复旧阛阓运转的要道抓手。由此,资金面孔的不仅是斟酌阛阓韧性的伏击参考,更是追踪本轮行情演绎的中枢维度。
从资金流入角度来看,始终资金活跃度上升,结构性偏好周折。贬抑8月28日,追踪沪深300、中证500指数的ETF总体成交额达107.8亿和43.2亿,成交限制继续上升,投资者在指数化居品上的参与度权贵擢升。与此同期,追踪中证500、中证2000指数的ETF净申购金额继续增长,中小盘板块受到资金阻难。创业板和科创板ETF净赎回金额扩大,标明刻下高估值或成长性题材链接了资金撤回压力,结构存在高下切换情况。
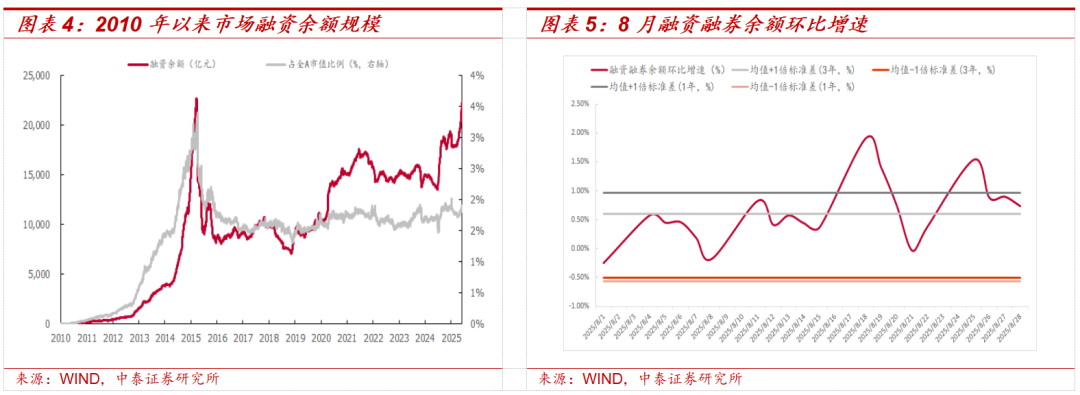
从杠杆资金的角度来看,8月以来融资余额继续攀升,贬抑8月28日,融资余额仍是达到2.23万亿元,占全A市值的1.90%,与2015年阛阓高位比拟仍有较大上行空间。与此同期,8月的融资融券余额环比增速合座保管在较高位,并在近两周出现显豁加快趋势,讲明风险偏好正在逐步复原,投资者对阛阓不绝加码的信心增强,尤其短期流动性推动特征显豁。
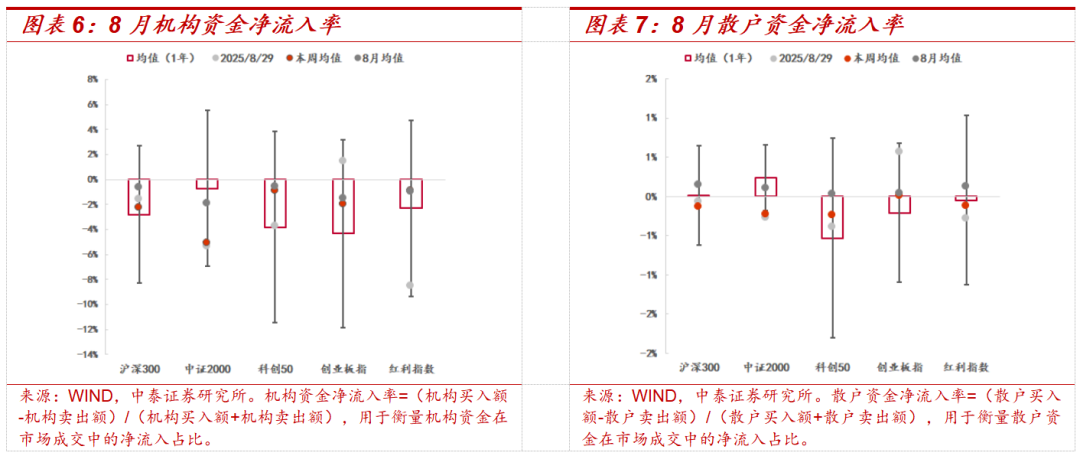
从资金面结构的角度来看,自8月以来,散户资金虽合座呈现净流入趋势,但在本盘活为微幅净流出,标明其在阶段性赢利或短线情态治愈后的回撤。比拟之下,机构资金自8月初已插足净流出气象,本周这一趋势进一步加重。尤其在中证2000板块,机构资金流出力度最大;同期,沪深300、科创50、红利指数也均出现机构资金继续流出,标明机构合座对阛阓持更加严慎立场。
在刻下资金面配景下,咱们以为阛阓后续演绎或将呈现以下特征:
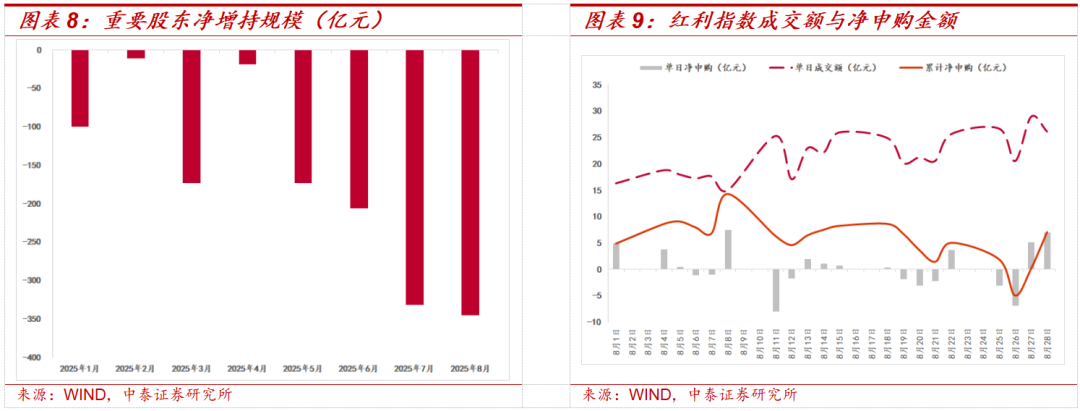
最初,大盘/沪深300指数震撼为主,强势延续空间有限。尽管指数仍处于历史高位区间,但机构资金继续净流出,ETF通谈亦呈现资金撤回迹象;同期,伏击鞭策净减持限制已跳跃300亿元。产业成本杀青与主力资金流出疏通,使得沪深300或难以保管强趋势行情,后续走势更可能弘扬为震撼与结构性轮动,而非阛阓期待的全面普涨。
其次,红利板块驻防性设立价值突显。红利类ETF仍保持资金净流入,在机构资金大量流出的配景下突显驻防功能。尽管短期并非阛阓主攻场地,但在资金面趋紧与大鞭策减持压力下,红利财富的设立价值正在上升,或在翌日阶段成为走漏阛阓的伏击复旧。
第三,科创与创业板短期波动放大,中期干线不变。近期科创、创业板资金承压,ETF与机构资金均呈现流出,9月初短期波动或将进一步放大。但研究到10月行将召开的二十届四中全会有望推出以“新质分娩力”为中枢的“十五五”诡计,科技板块的中期逻辑依旧坚实。若9月出现治愈,应视为中期布局科技的计谋性契机。
二
投资提议
随同9月3日校阅左近,近期阛阓或继续保管乐不雅情态。然则,把柄本周的资金面分析,刻下时点仍需肃穆9月中上旬波动加大的风险。短期保管严慎乐不雅,驻防设立优先,中期坚决主理科技干线和港股红利。
1)红利板块:红利ETF仍有净流入,突显机构驻防需求。在产业成本杀青压力下,红利类财富兼具走漏分成与政策安全角落,具备设立价值。
2)科技板块:科技板块虽濒临短期赎回压力(科创、创业板ETF资金流出),但中期逻辑坚实:10月行将召开的二十届四中全会有望推出以“新质分娩力”为中枢的“十五五”诡计,将再次强化半导体、算力、自主可控等场地。
三
下周瞻望
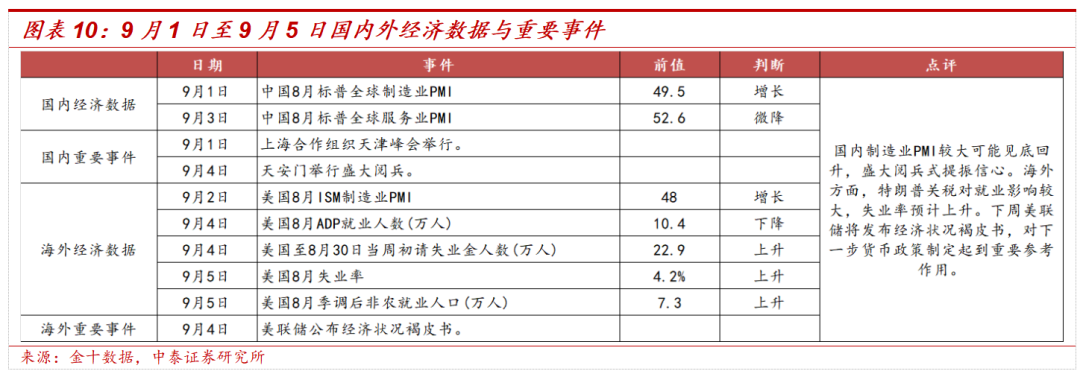
四
周度阛阓回来及瞻望(8月25日-8月29日)
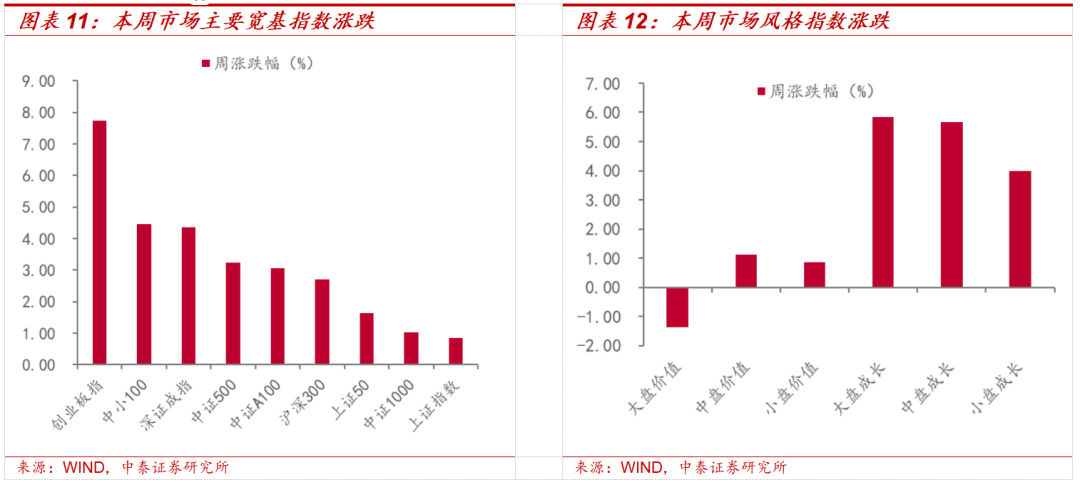
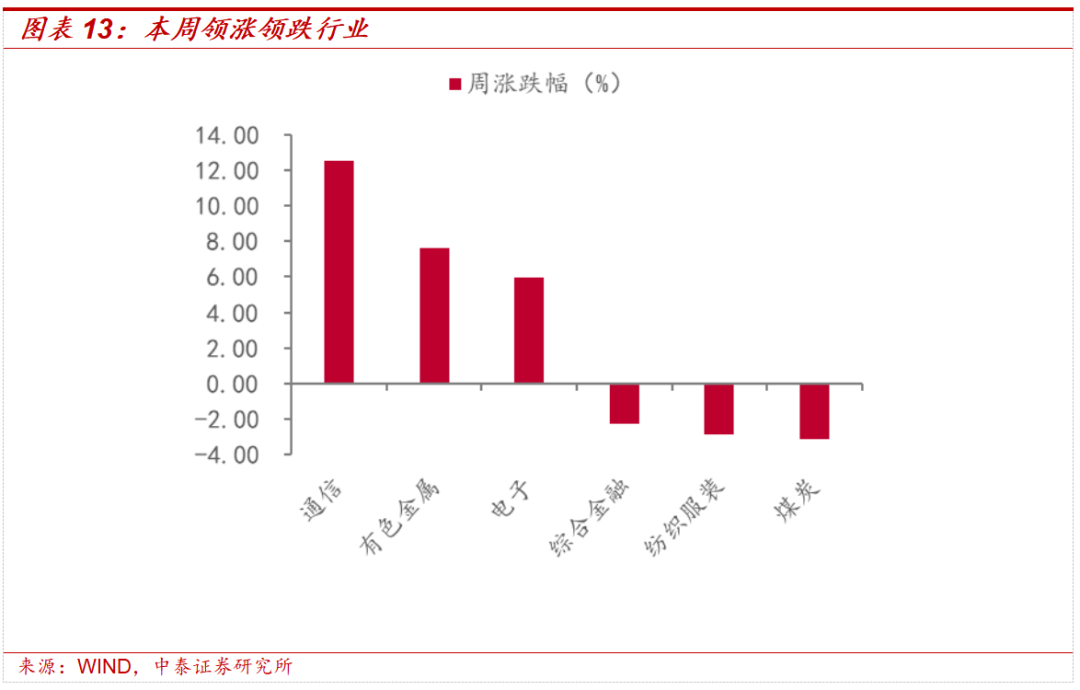
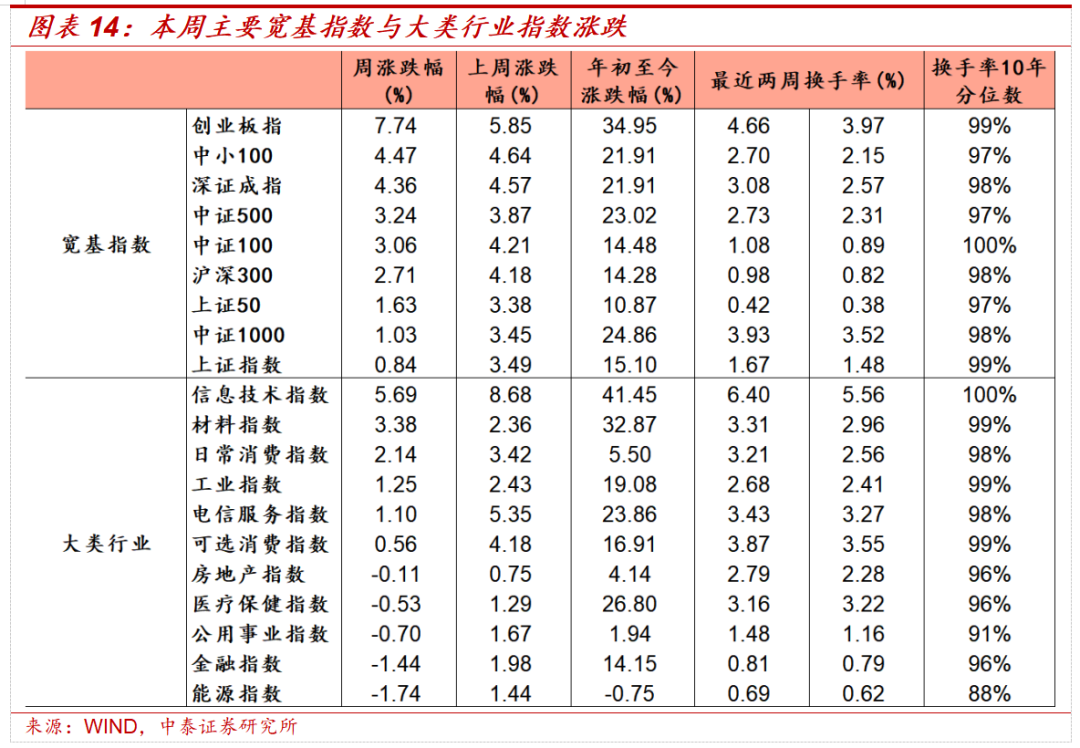
本周阛阓主要指数大多高潮,创业板指涨幅较大。三大指数中,上证指数高潮0.84%,深证指数高潮4.36%,创业板指数高潮7.74%。本周大类行业涨跌不一,其中信息时期指数、材料指数高潮显豁,动力指数、金融指数跌幅较大。从立场弘扬来看,本周大盘成长板块涨幅较大。
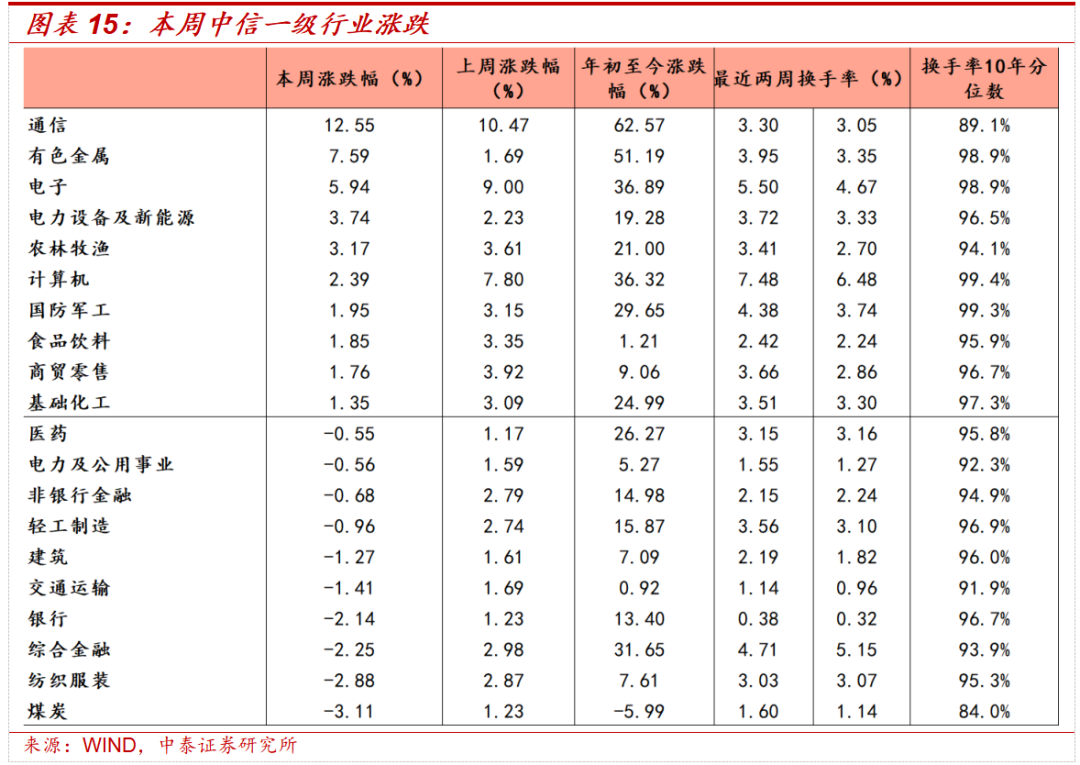
本周中信一级行业涨跌不一,其中通讯、有色金属、电子领涨阛阓。活跃度方面,本周一级行业活跃度大多回升,其入彀算机、电子、商贸零卖回升显豁。
4.1 指数与行业弘扬
宽基指数:本周阛阓主要指数大多高潮,创业板指涨幅较大。活跃度方面,本周创业板指换手率回升显豁。
大类行业:本周大类行业涨跌不一,其中信息时期指数、材料指数高潮显豁。换手率方面,信息时期指数回升显豁。
一级行业:本周中信一级行业涨跌不一,其中通讯、有色金属、电子领涨阛阓。活跃度方面,本周一级行业活跃度大多回升,其入彀算机、电子、商贸零卖回升显豁。
4.2 情态目的追踪
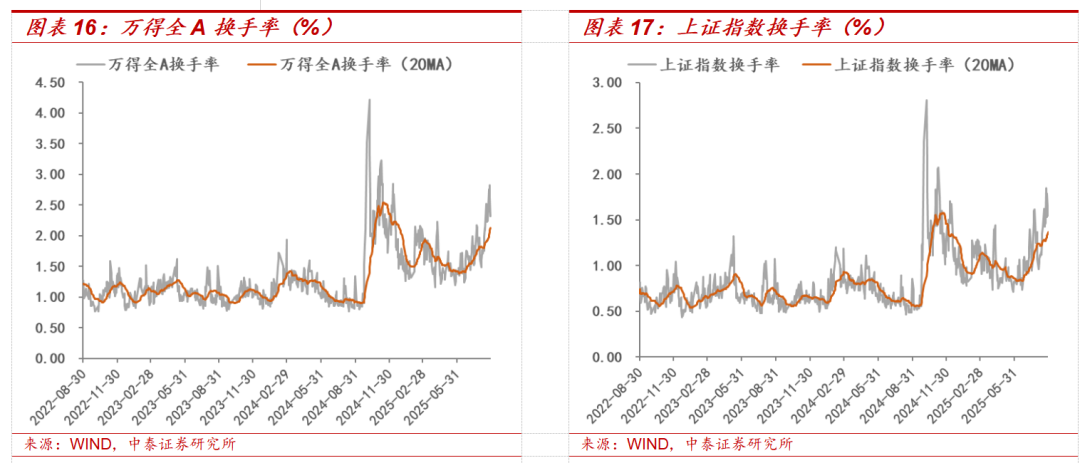
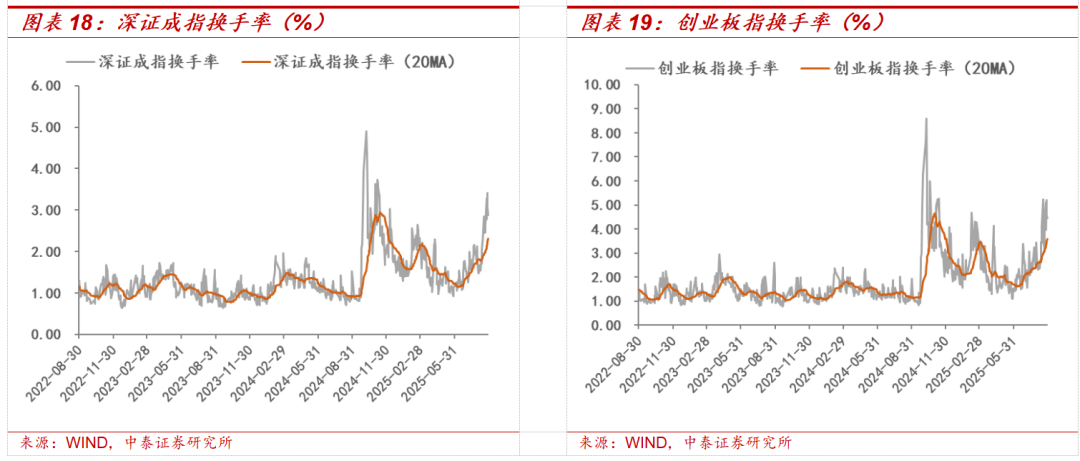
全阛阓活跃度:昔日十年全A日均换手率区间大概为0.4%-3%,20日平滑后本周详A换手率较上周有所上升。贬抑8月29日,5日平均换手率达2.58%,处于十年分位的99.4%。创业板指换手率区间大概为1%-5%,20日平滑后创业板指换手率有所上升。贬抑8月29日,创业板5日平均换手率为4.66%,处于历史分位的98.5%。
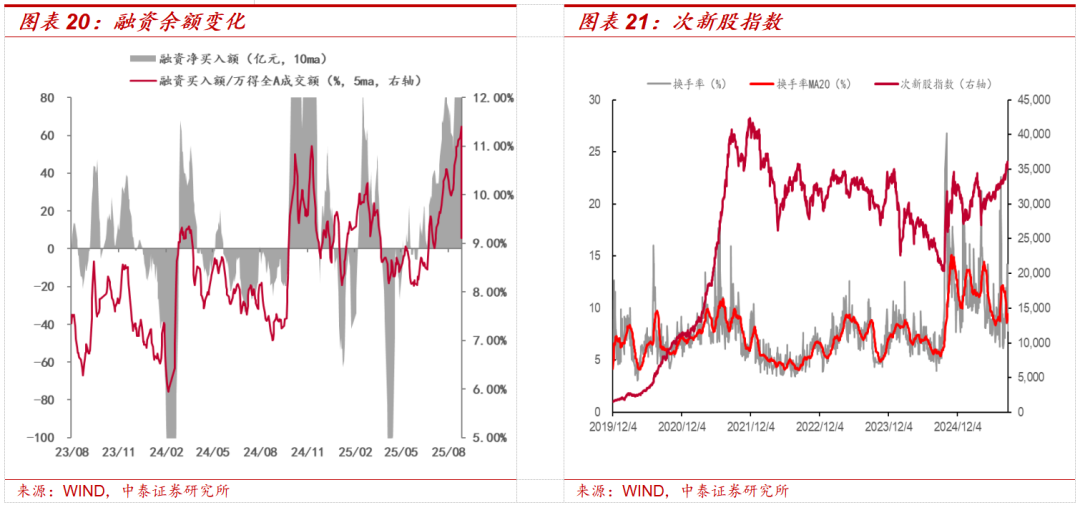
场内融资:本周融资余额有所上升,贬抑8月28日,融资余额为22284.01亿元,较上周末上升964.77亿元,5日平滑后融资买入额占全阛阓成交额11.41%,较上周上升0.4%。
次新股目的:5日平滑后次新股指数换手率较上周回升1.74%,贬抑8月29日,次新股5日平均换手率达到11.59%,处于历史分位92.70%。
4.3 估值目的追踪
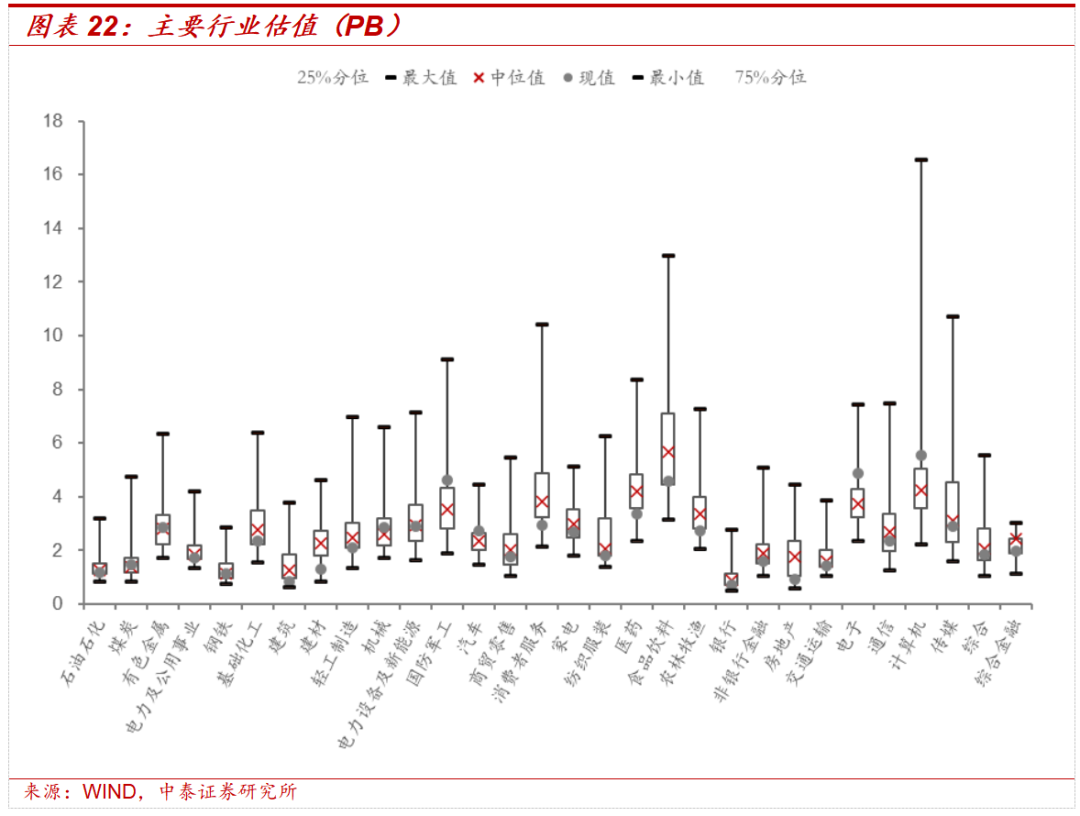
主要行业估值:PB估值中煤炭、有色金属、机械、国防军工、汽车、电子、计较机行业估值水平高于历史中位数;
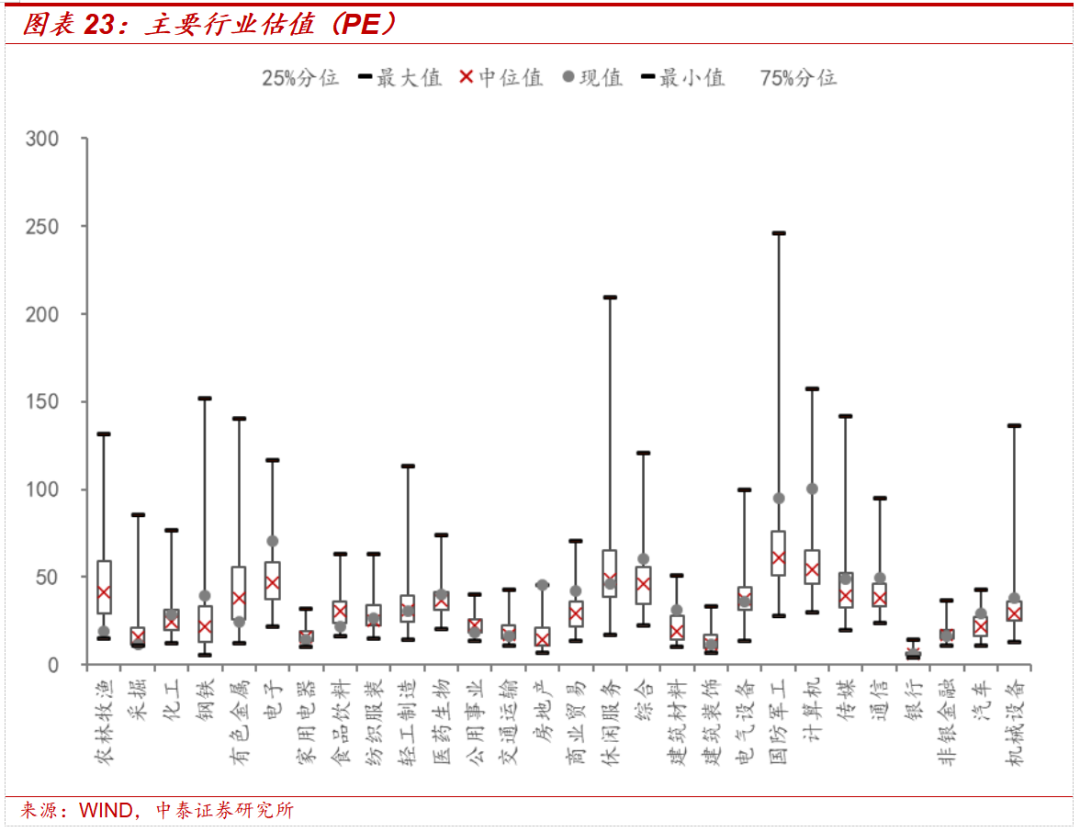
主要行业估值:PE估值中化工、钢铁、电子、纺织服装、医药生物、房地产、交易贸易、概述、建筑材料、建筑遮挡、国防军工、计较机、传媒、通讯、银行、汽车、机械确立行业估值水平高于历史中位数。
风险领导:群众流动性超预期收紧,阛阓博弈的复杂性超预期,政策变化的节律复杂性超预期等。