
投资重点
历史上A股9月进展偏颠簸,主要受战略和外部事件、流动性、基本面等要素的影响。(1)历史上A股9月全体进展偏颠簸:2010年以来的15年中上证综指在9月有8次高涨,7次着落。(2)与面前类似的年份A股9月进展也偏颠簸:8年中有4次上证综指9月高涨。(3)影响A股9月走势的主要要素是战略和外部事件、流动性、基本面等。一是战略和外部事件是影响A股9月走势的中枢要素:开头,战略和外部事件积极可能导致上证综指9月高涨;其次,即使处于牛市时间,战略收紧或外部负面冲击也会导致A股9月走势偏弱。二是流动性亦然影响A股9月走势的紧迫要素,如2014、2019年9月降息或降准,2012、2019、2024年9月好意思联储QE或降息等导致上证综指当年9月均高涨。三是经济和盈利基本濒临9月A股走势也有一定的影响。
本年9月A股可能延续颠簸上行的慢牛走势。(1)9月战略和外部事件已经可能偏积极,风险偏好可能偏中性。一是9月战略已经可能偏积极:开头,9月政事局会议已经可能定调积极;其次, 9月行业战略可能连续出台和实施;终末,监管层对A股慢牛的撑捏可能捏续。二是9月外部风险有限,商场情态可能偏中性:开头,中好意思贸易有计划捏续,9月出现外部风险冲击的可能较小;其次,即使出现顷然降温,也不改牛市预期,9月商场风险偏好难下降。(2)9月流动性可能进一步宽松。一是9月宏不雅流动性可能进一步宽松:开头,好意思联储9月概况率降息,好意思元指数捏续处于低位颠簸;其次,国内央行9月可能进一步降息或降准。二是9月股市资金流入可能进一步上升:开头,9月外资可能督察8月份的流入水平;其次,降息预期和科技产业趋势陆续上行下9月融资可能督察一定的流入,但较8月份流入水平可能有所减少;再次,9月新发基金较8月可能彰着回升;终末,慢牛行情下9月中长久资金也可能捏续加快流入A股。(3)9月信济和盈利可能延续树立趋势。一是9月信济可能延续弱树立。二是9月盈利增速可能连续处于回升趋势中。
行业配置:9月成长可能连续占优,连续逢低配置科技成长和部分周期、花费等行业。(1)9月科技成长和部分周期行业可能相对占优。一是复盘历史,牛市中的9月小盘成长、中报压力开释的行业进展相对占优。二是本年9月科技成长和部分周期行业可能相对占优。(2)9月增量资金流入下科技成长和中枢金钱等可能占优。一是固收资金流入下科技成长和中枢金钱可能占优:开头,复盘历史,牛市中期债熊股牛时间成长和周期格调占优,同期中大盘相对偏强;其次,本年9月债可能颠簸偏弱、A股可能延续慢牛走势,成长和周期中的大盘可能相对偏强,这指向科技成长和部分中枢金钱。二是融资流入下中小盘科技成长和周期行业可能占优:开头,复盘历史,融资大幅流入时间产业趋势上行和战略导向的行业占优;其次,面前来看,9月融资可能连续流入,产业趋势上行的行业主要指向科技成长,战略撑捏的标的指向科技和周期行业。(3)9月提议连续逢低配置:一是战略和产业趋势上行的电子(花费电子、半导体)、机械诱惑(机器东谈主)、通讯(AI硬件)、传媒(AI利用)、计较机(AI利用);二是基本面可能改善、估值性价比较高的有色金属、翻新药)、军工、电新(固态电板、风电)、新花费、食物等行业。
风险教唆:历史教会明天不一定适用,战略超预期变化,经济树立不足预期。
正文内容
一、A股九月还能连续走牛吗?
(一)历史上影响A股9月走势的要素是战略和外部事件、流动性
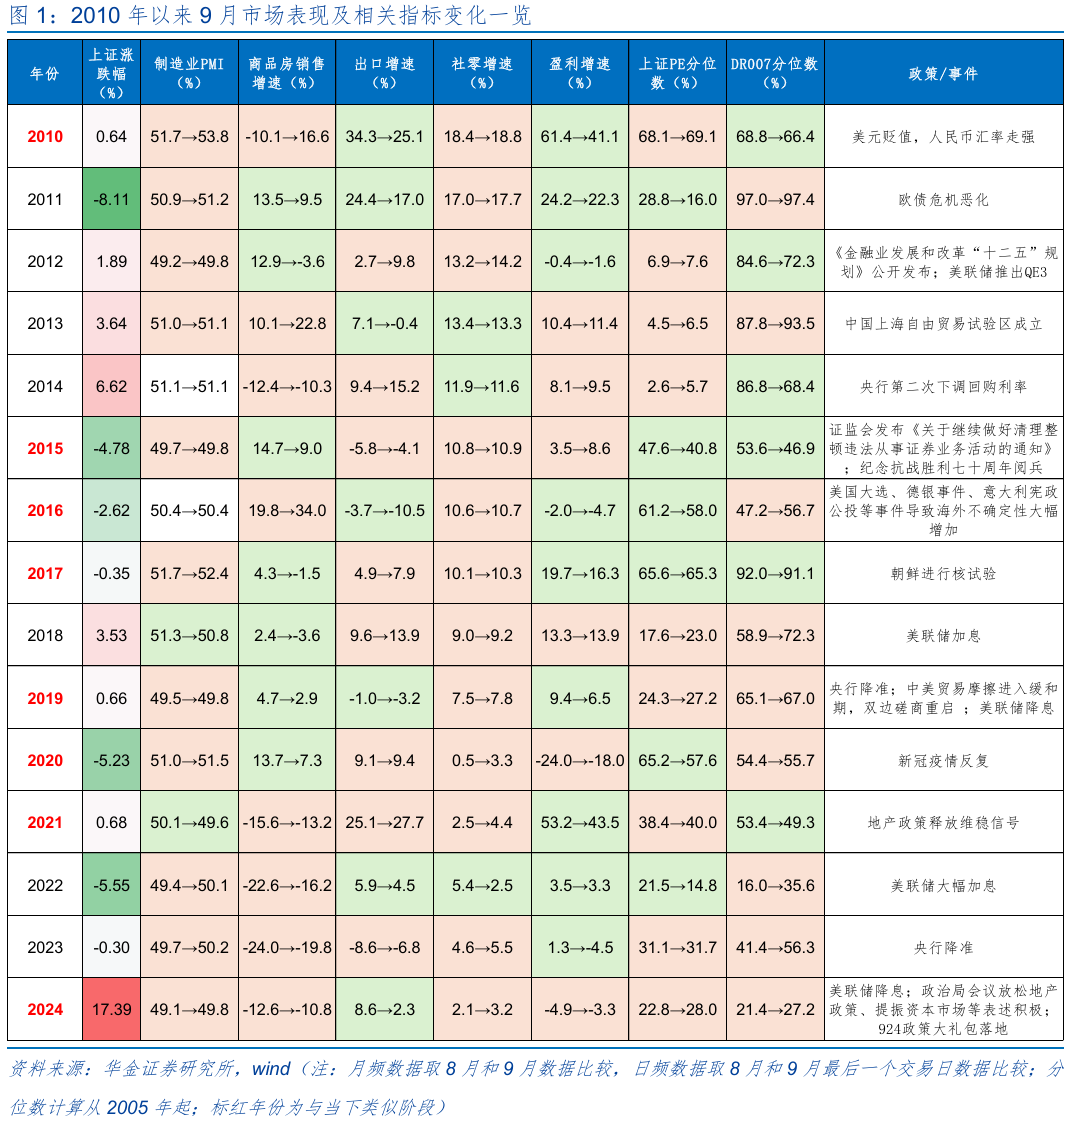
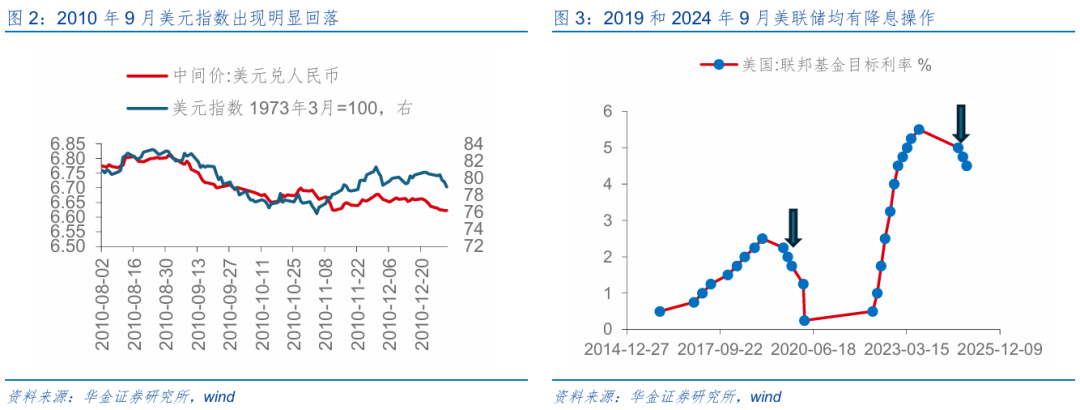
历史上A股9月进展偏颠簸,主要受战略和外部事件、流动性、基本面等要素的影响。(1)历史上A股9月全体进展偏颠簸。2010年以来的15年中上证综指在9月有8次高涨,7次着落。(2)与面前类似的年份A股9月进展也偏颠簸进展偏颠簸:一是2010、2016、2017、2019、2020、2021、2024年9月均为牛市中期或估值处于中高位,2015年9月也有雠校,2019、2024年9月好意思联储均有降息,咱们以为这些年份与本年9月所处的环境类似;二是这8年中有4次上证综指9月高涨,进展也偏颠簸。(3)影响A股9月走势的主要要素是战略和外部事件、流动性、基本面等。一是战略和外部事件是影响A股9月走势的中枢要素:战略和外部事件积极可能导致上证综指9月高涨,如2012年《金融业发展和改进“十二五”筹画》公开发布,2013年中国上海解放贸易训诲区成立,2019年中好意思贸易摩擦庸俗,2021年地产战略开释维稳信号,2024年“9.24”战略大礼包落地等;其次,即使处于牛市时间,战略收紧或外部负面冲击也会导致A股9月走势偏弱,如2015年证监会发布《对于连续作念好计帐整顿作恶从事证券业务步履的奉告》,2016年好意思国大选和德银事件等导致国外不确定性大幅增多,2020年新冠疫情反复等。二是流动性亦然影响A股9月走势的紧迫要素,如2010年好意思元贬值下东谈主民币汇率走强,2012年好意思国开启QE3,2014年央行第二次下召回购利率,2019年央行降准同期好意思联储降息,2024年好意思联储降息等。三是经济和盈利基本濒临9月A股走势也有一定的影响,如2010、2012、2013、2019、2021和2024年9月制造业PMI均较8月有一定回升,上证综指当年9月均高涨。
(二)本年9月A股可能延续颠簸上行的慢牛走势
9月战略和外部事件已经可能偏积极,风险偏好可能偏中性。(1)9月战略已经可能偏积极。一是面前地产销售和花费增速等已经偏弱,9月政事局会议已经可能定调积极,短期保增长战略可能捏续出台和落实。二是撑捏东谈主工智能、花费等行业战略近期陆续落地,近期国务院印发《对于深切实施“东谈主工智能+”行径的认识》,战略撑捏科技发展标的不变,9月来看机器东谈主、东谈主工智能、提振花费、裁减地产等行业战略可能连续出台和实施。三是成本商场战略上,监管层对A股慢牛的撑捏可能捏续,雠校后可能对过高的情态有一定降温,但9月连续呵护成本商场的战略标的不变。(2)9月外部风险有限,商场情态可能偏中性。一是中好意思贸易有计划捏续,加征关税延期后中好意思关系督察牢固,且特朗普近期默示,瞻望将于本年或之后不久拜访中国,两国元首保捏着密切交易和换取,9月出现外部风险冲击的可能较小。二是短期成交额捏续督察高位,8月全A日均成交额高达2.3万亿,且微不雅资金捏续流入A股,8月收尾28日融资所有流入2574.04亿元,股市情态仍督察较高水平,即使出现顷然降温,也不改牛市预期,9月商场风险偏好难下降。
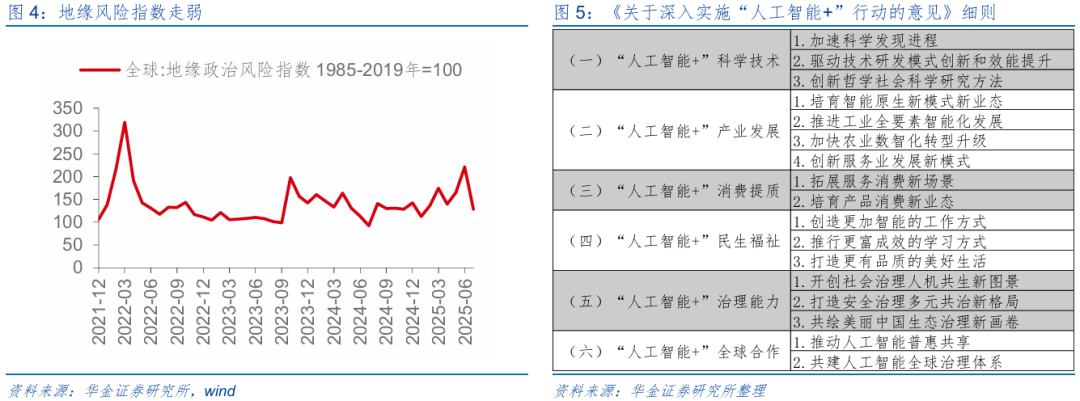
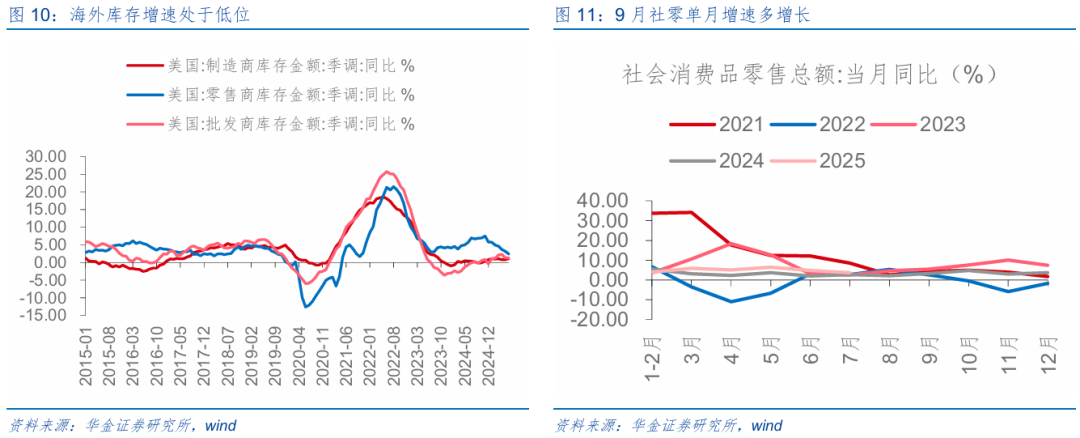
9月流动性可能进一步宽松。(1)9月宏不雅流动性可能进一步宽松。一是国外流动性9月概况率大幅宽松:开头,好意思国经济增长和处事进一步回落,同期鲍威尔近期在怀俄明州杰克逊霍尔的年度演讲中默示,形态“可能有必要诊疗咱们的战略态度”,表态偏鸽下强化了9月降息的预期,面前CME预测9月降息的概率接近90%,进一步宽松国外流动性;其次特朗普干扰好意思联储扰动商场信心,访佛处事商场败落下进一步压制好意思元指数进展,好意思元指数捏续处于低位颠簸,9月国外对国内宽松的制肘较小。二是国内流动性9月可能连续宽松:开头,历史教会来看,积年9月央行通过公开商场操作投放流动性的界限时常较大,资金面概况率督察宽松;其次,且本年9月底有3000亿元MLF到期,在好意思联储9月可能降息的配景下,国内央行可能进一步降息或降准。(2)9月股市资金流入可能进一步上升。一是历史上与面前环境类似年份中的9月外资6次中净流入4次,平均净流入近140亿元,本年9月在战略和流动性宽松、基本面预期树立下外资可能督察8月份的流入水平。二是8月(收尾8/28)融资大幅流入超2500亿,主要受益于收货效应和商场情态的大幅上升,9月来看,情态过热后可能有一定的降温,但降息预期和科技产业趋势陆续上行下融资可能督察一定的流入,但较8月份流入水平可能有所减少。三是8月新发基金连续有所回升,全月偏股型新成立基金份额为642.78亿份,后续跟着基金重仓股等大幅高涨,9月新发基金较8月可能彰着回升,单月可达到800-1000亿驾驭的水平。四是,收尾8月中旬,险资已累计举牌上市公司近30次,超客岁全年水平,慢牛行情下9月中长久资金也可能捏续加快流入A股。
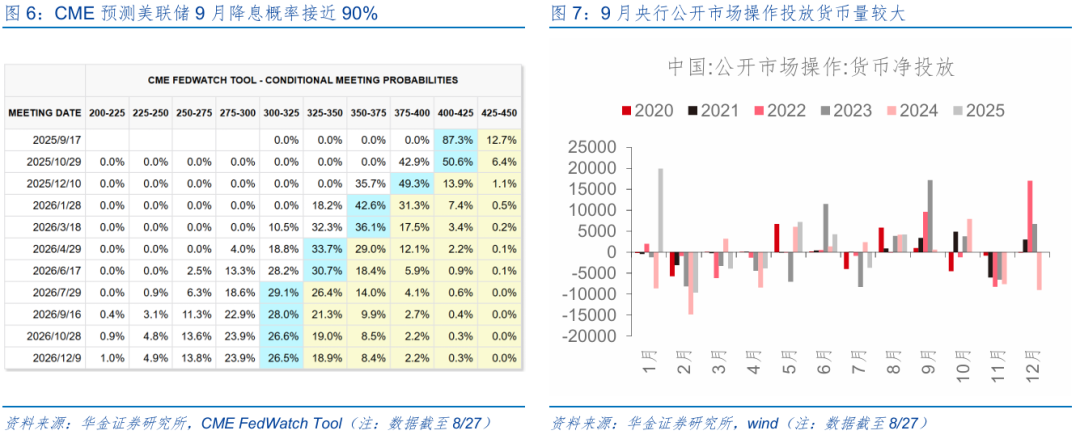
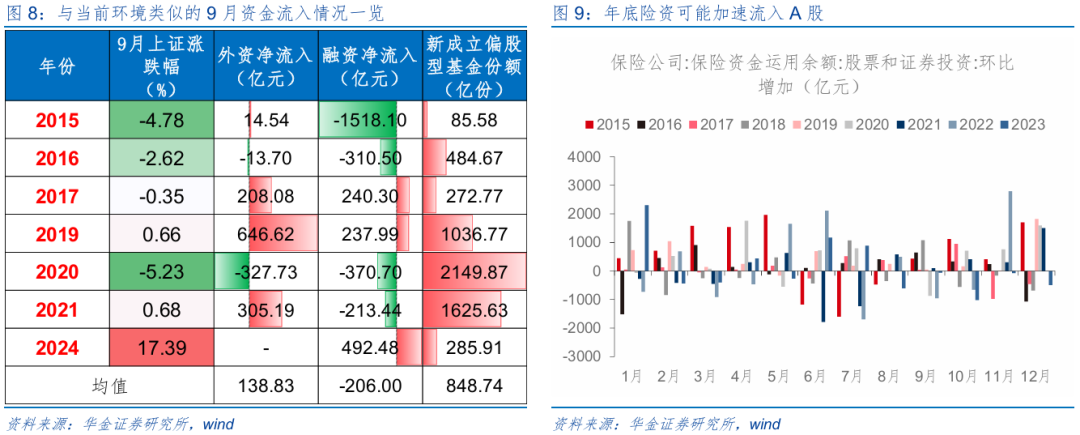
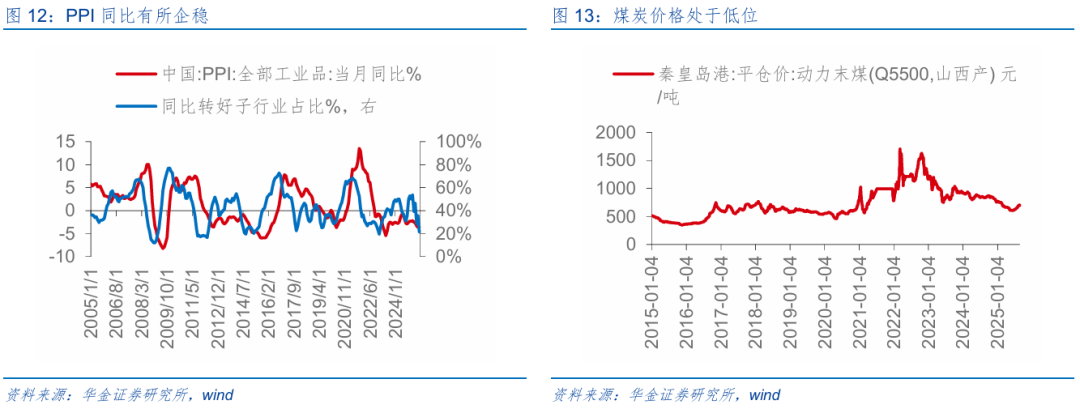
9月信济和盈利可能延续树立趋势。(1)9月信济可能延续弱树立。一是关税延期访佛国外库存低位,9月出口增速可能连续有较强韧性:开头,中好意思关税暂冉冉期,提振国内制造商信心同期国外库存增速均处于低位,外需有望进一步鼓动9月出口增速上升;其次,客岁9月出口金额为3033.72亿好意思元,相对较低,低基数效应有望提振出口增速的回升。二是提振花费的战略和花费旺季可能导致9月社零增速有所回升:开头,9月为传统花费旺季,季节效应来看社零增速多督察高位,本年九月服务花费、餐饮花费、新式花费需求均可能放量;其次,促花费战略仍在鼎力落实,商务部将于9月出台扩大服务花费的多少战略措施,针对银发花费、健康花费、绿色花费等界限连续出台相干战略确定,后续财政战略连续加码下社零增速可能回升。三是9月制造业和基建投资增速可能连续督察高位,但地产投资仍可能偏弱:开头,超长久尽头国债刊行提速,收尾8月26日,本年超长久尽头国债刊行程度达76.6%,场所政府新增专项债券刊行界限卓著客岁同期,资金捏续落地下有望鼓动基建投资增速回升,同期“两重”战略仍在积极落实,制造业投资增速连续受益于新质坐褥力战略干线,对9月投资增速酿成托底;其次,房价尚未企稳,开发商开工和拿地意愿不彊,地产投资增速可能仍偏弱。(2)9月盈利增速可能连续处于回升趋势中。一是反内卷战略下9月PPI可能连续回升,面前PPI相等最初方针已出现一定企稳迹象,后续工业企业利润增速因此也可能回升。二是A股中报功绩增速较一季报连续改善:已败露中报功绩线路全A盈利增速连续回升,收尾2025/8/29,面前一齐A股已本色败露(5247家),全体法在可比口径下同比增长2.83%,比较2024H1本色盈利同比的-3.32%线路盈利处于树立趋势中。后续来看,面前上游资源品如原油、煤炭等价钱仍在低位颠簸,成本端压力减轻,同期科技产业趋势上行确立,景气回升下有望带动三季度A股营收、盈利增速结构性回升。
二、行业配置:9月成长可能连续占优
(一)9月科技成长和部分周期行业可能相对占优
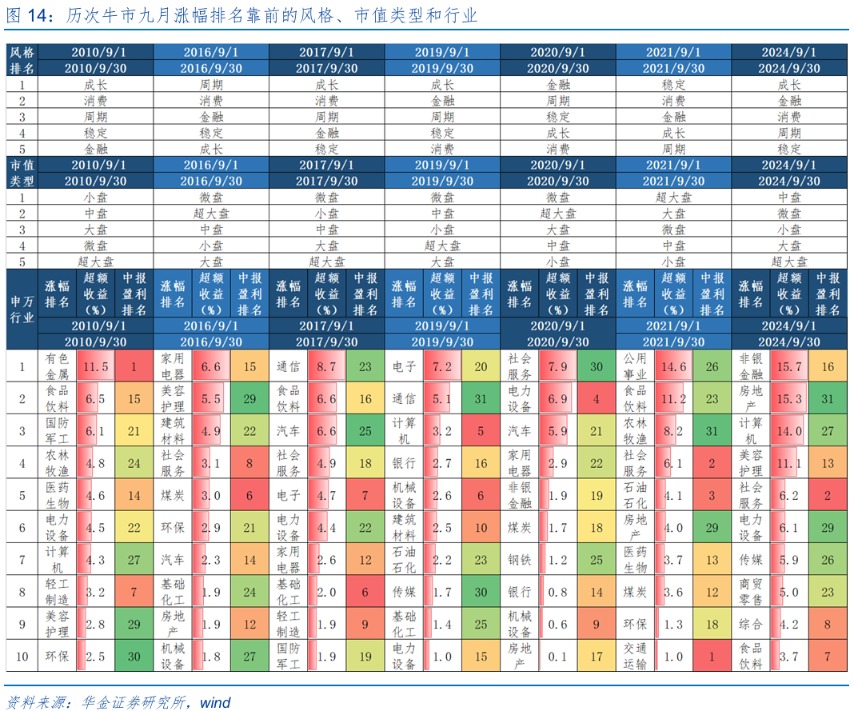
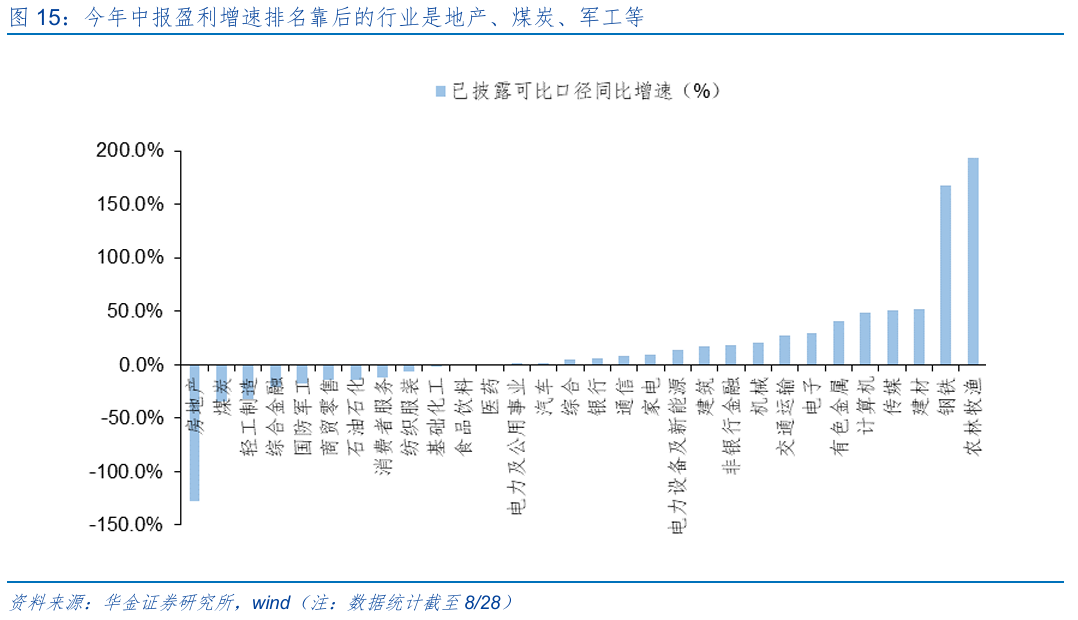
9月科技成长和部分周期行业可能占优。(1)复盘历史,牛市中期的九月里(2010、2016、2017、2019、2020、2021和2024年),小微盘、成长格调进展较好,且中报压力开释的行业进展相对占优。一是牛市的九月里,成长格调相对占优,7次中有4年呈现彰着的成长格调,分裂是2010年、2017年、2019年和2024年。二是牛市的九月里,小微盘相对占优,如2010年的小盘、2016年的微盘、2017年的微盘和小盘、2019年的微盘和小盘、2020年的微盘和2024年的微盘。三是牛市的九月里,中报功绩压力开释后的行业相对占优,如2010年的国防军工(9月逾额收益6.1%,中报盈利排行21,下同),2016年的好意思容看护(5.5%, 29)和建筑材料(4.9%,22),2017年的通讯(8.7%,23)和汽车(6.6%,25),2019年的电子(7.2%,20)和通讯(5.1%,31),2020年的社服(7.9%,30)和汽车(5.9%,21),2021年的公用行状(14.6%,26)、食物饮料(11.2%,23)和农林牧渔(8.2%,31),2024年的房地产(15.3%,31)和计较机(14.0%,27)。(2)本年9月科技成长和部分周期行业可能相对占优:开头,小盘成长主要指向科技和部分周期行业;其次,本年中报功绩偏差的行业主要蚁合在地产、煤炭、轻工、军工等行业。
(二)9月增量资金流入下科技成长和中枢金钱等可能占优
1、固收资金流入下科技成长和中枢金钱可能占优
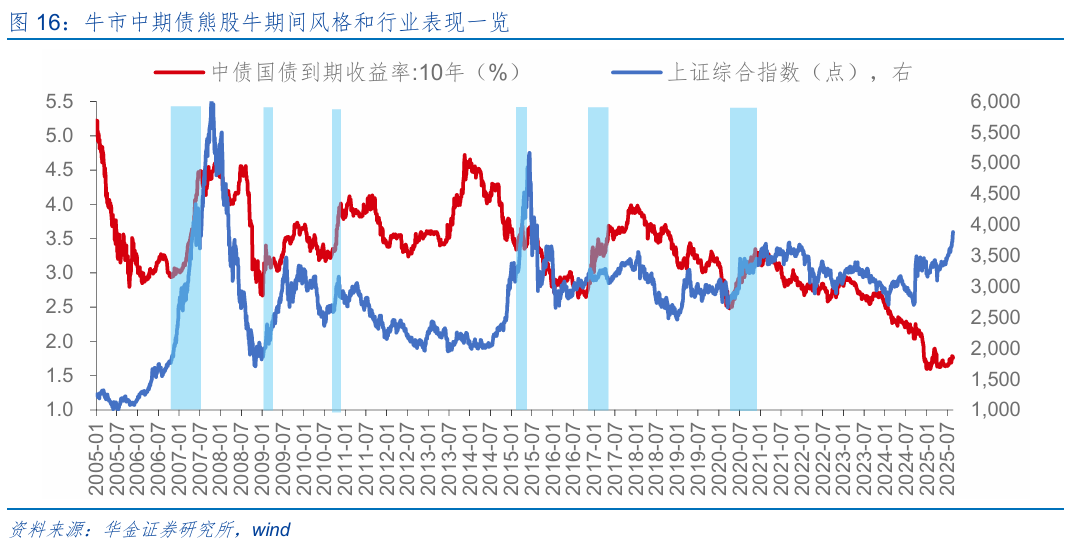
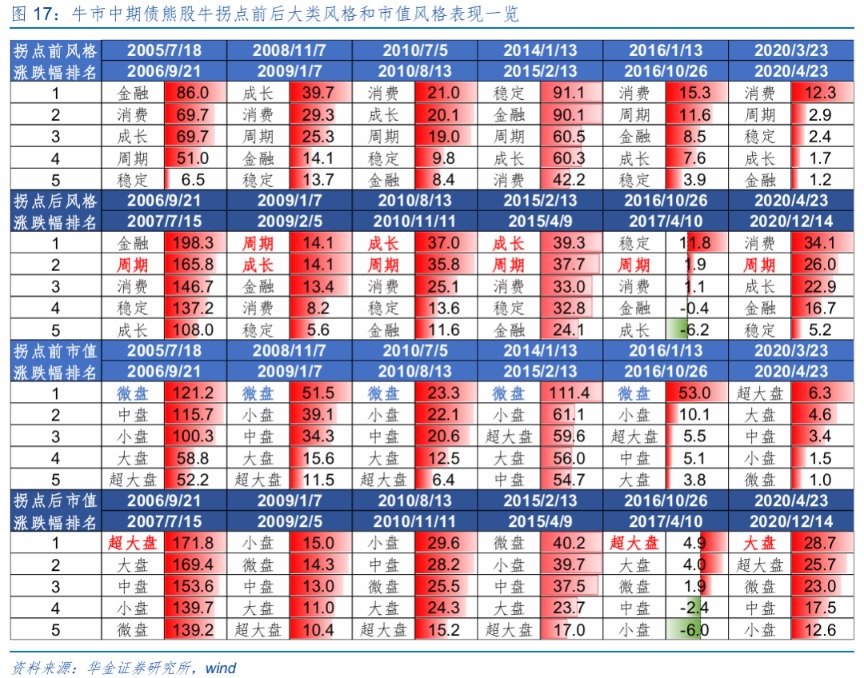
9月债市走熊、A股慢牛趋势延续下科技成长和中枢金钱可能相对占优。(1)2005年以来A股牛市中期共有6次出现债熊股牛,即上证综指高涨同期十债收益率也上行,分裂是2006/9/21-2007/7/15、2009/1/7-2009/2/5、2010/8/13-2010/11/11、2015/2/13-2015/4/9、2016/10/26-2017/4/10、2020/4/23-2020/12/14。(2)复盘历史,牛市中期债熊股牛时间成长和周期格调占优,同期中大盘相对偏强。一是牛市中期债熊股牛时间成长和周期格调占优,历史上6次牛市中期且处于债熊股牛时间周期共有6次排行前二、成长共有4次排行前二。二是牛市中期债熊股牛时间中大盘相对偏强,历史上6次牛市到债熊股牛拐点前有5次微盘涨幅第一,而牛市中期债熊股牛拐点后超大盘和大盘上风驱动突显,有3次大盘和超大盘涨幅第一。(3)本年9月债可能颠簸偏弱、A股可能延续慢牛走势,成长和周期中的大盘可能相对偏强,这指向科技成长和部分中枢金钱。
2、融资流入下中小盘科技成长和周期行业可能占优
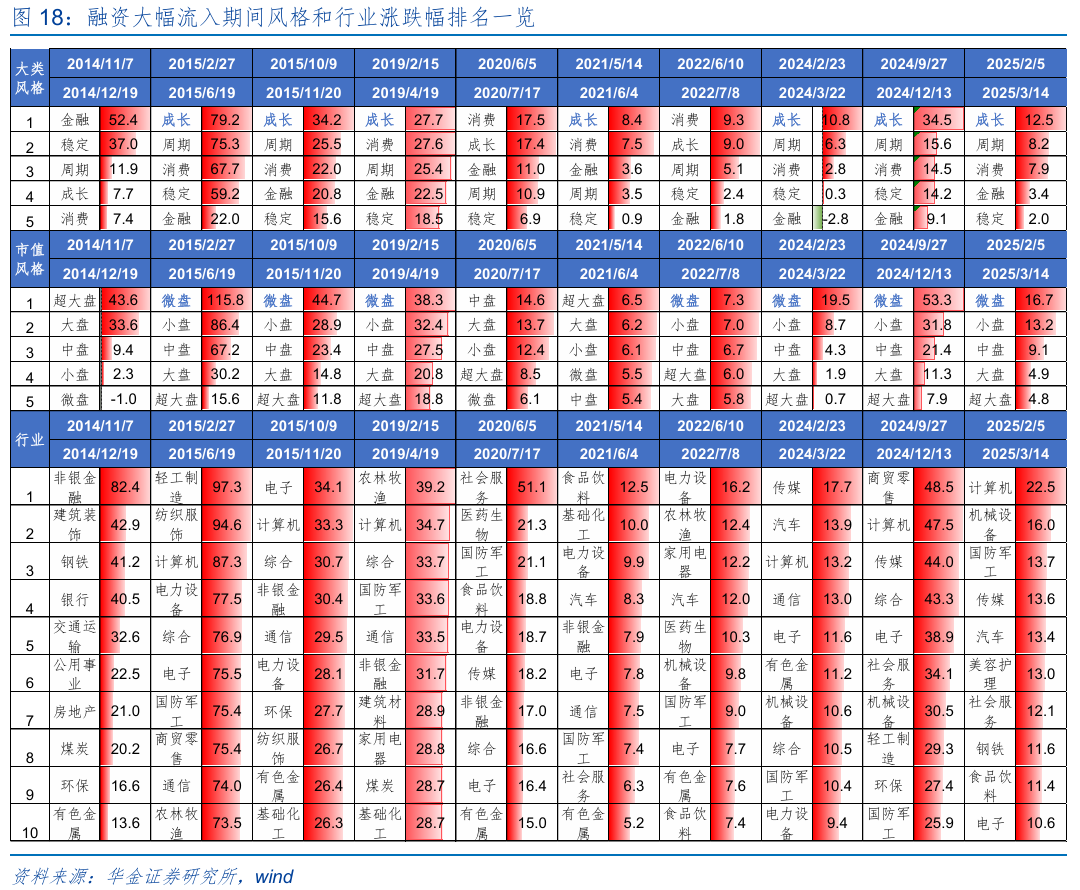
9月融资流入下中小盘科技成长和周期行业可能占优。(1)2014年以来A股共有10次融资运动5周净流入超100亿,分裂是2014/11/7-2014/12/19、2015/2/27-2015/6/19、2015/10/9-2015/11/20、2019/2/15-2019/4/19、2020/6/5-2020/7/17、2021/5/14-2021/6/4、2022/6/10-2022/7/8、2024/2/23-2024/3/22、2024/9/27-2024/12/13、2025/2/5-2025/3/14,平均周数为8周,平均净流入343.8亿。(2)复盘历史,融资流入下中小盘科技成长和周期行业可能占优。一是融资大幅流入时间产业趋势进取的科技成长行业可能占优:开头,历史上10次融资大幅流入时间有7次成长占优、7次微盘占优,指向科技成长行业,如2015/2/13-2015/4/9智妙手机快速擢升时候电子占优,2024/2/23-2024/3/22AIGC时刻冲突、春节电影票房翻新上下传媒占优、2025/2/5-2025/3/14国产大模子迭代握住驻计较机占优;其次,融资大幅流入时间战略导向的行业也可能占优,如2014/11/7-2014/12/19沪股通绽放、国企改进氛围浓厚下金融占优,2020/6/5-2020/7/17汽车下乡、减税降费等促销战略下花费占优。(3)面前来看,9月融资可能连续流入,产业趋势上行的行业主要指向科技成长,战略撑捏的标的指向科技和反内卷等相干的周期。一是雠校、稳增长战略等积极事件下融资概况率进一步流入;二是9月苹果iPhone17系列发布、世界智能产业展览会、中国国际工业展览会机器东谈主展、华为全聚会大会等催化陆续,产业趋势上行的AI利用、机器东谈主等科技成长板块有望受益;三是战略撑捏的标的指向科技和反内卷等相干的周期。
(三)9月连续逢低配置科技成长和部分周期、花费等行业
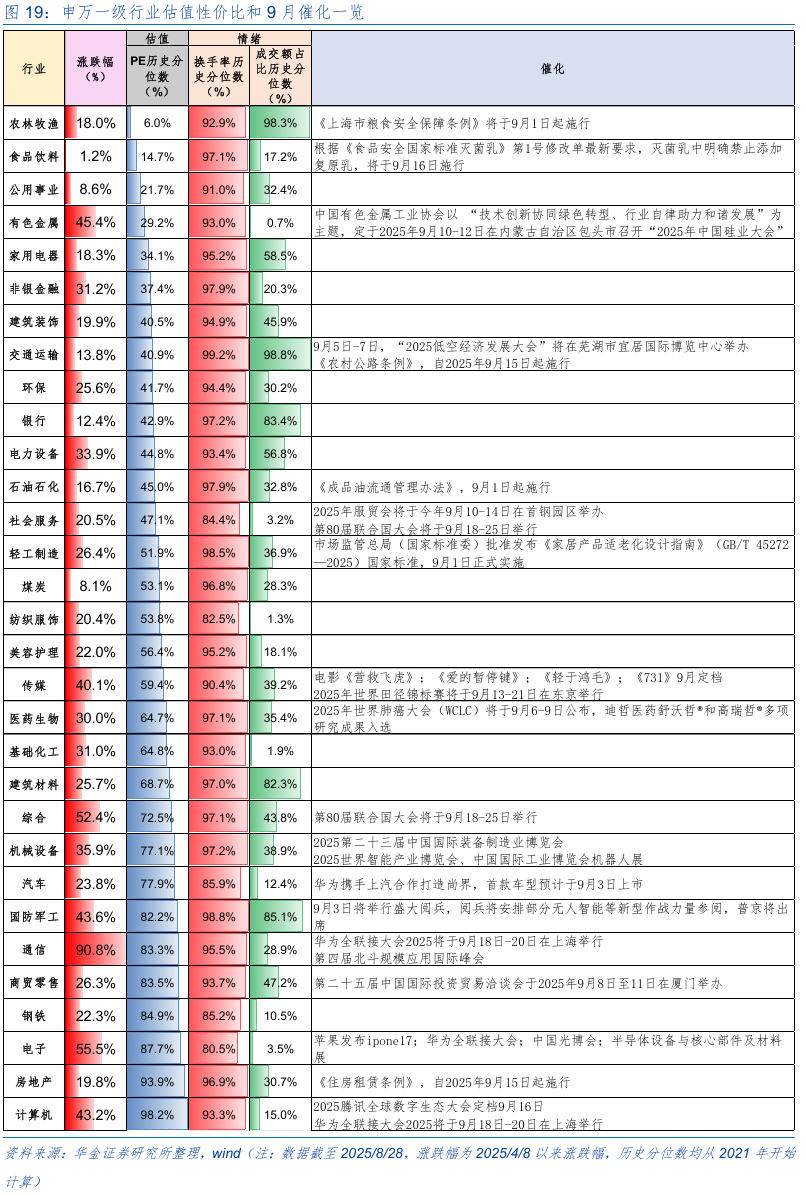
9月提议连续逢低配置战略和产业趋势上行的电子(花费电子、半导体)、机械诱惑(机器东谈主)、通讯(AI硬件)、传媒(AI利用)、计较机(AI利用)。(1)电子(花费电子、半导体):一是苹果iPhone17系列、华为MateXTs等多款新品发布下花费电子板块可能占优;二是中国国际光电展览会(CIOE中国光博会)将于2025年9月10—12日举办,是粉饰光电全产业链的概括型展会,光学光电子板块可能受益。(2)机械诱惑(机器东谈主):一是机械诱惑当今成交额占比历史分位数为38.9%处于偏低位置,交易拥堵度相对较低;二是2025第二十三届中国国际装备制造业展览会将于9月1-4日在沈阳举行;三是2025世界智能产业展览会将于9月5日至8日举办、9月23日至27日中国国际工业展览会机器东谈主展将在国度会展中心举行,机器东谈主产业催化陆续。(3)通讯(AI硬件):一是通讯成交额占比历史分位数为28.9%,估值性价比较高;二是华为全聚会大会2025将于9月18日-20日在上海举行;三是第四届北斗界限利用国际峰会将于9月24日-25日举行。(4)传媒(AI利用):一是传媒估值历史分位数59.4%处于中性位置、成交额历史分位数39.2%相对偏低,估值性价比相对较高;二是电影《解救飞虎》、《爱的暂停键》、《细枝末节》、《731》等多档电影于9月定档;三是2025年世界田径锦标赛将于9月13-21日在东京举行。(5)计较机(AI利用):一是计较机当今成交额占比历史分位数为15.0%,处于历史极低位置,估值性价比较高;二是2025腾讯环球数字生态大会定档9月16日;三是华为全聚会大会2025将于9月18日-20日在上海举行。
9月提议连续逢低配置基本面可能改善、估值性价比较高的有色金属、翻新药、军工、电新(固态电板、风电)、新花费、食物等行业。(1)有色金属:一是有色金防卫前估值历史分位数29.2%处于较低位置,估值性价比相对较高;二是中国有色金属工业协会以“时刻翻新协同绿色转型、行业自律助力和诸发展”为主题,定于2025年9月10-12日在内蒙古自治区包头市召开“2025年中国硅业大会”。(2)翻新药:一是医药生物成交额占比历史分位数为35.4%相对偏低,估值性价比相对较高;二是2025年世界肺癌大会(WCLC)将于9月6-9日公布,迪哲医药舒沃哲®和高瑞哲®多项询查收尾入选。(3)军工:9月3日将举行繁多雠校,雠校将安排部分无东谈主智能等新式作战力量参阅,普京将出席。(4)电新(固态电板、风电):电力诱惑当今成交额占比历史分位数56.8%相对较低;二级行业中的光伏诱惑成交额占比历史分位数16.2%较低,估值性价比较高;二级行业中的电板板块成交额占比历史分位数36.3%处于较低位置,且受2025世界储能大会、第十届中国国际氢能与燃料电板诱惑时刻展览会催化可能占优。(5)新花费:商务部将在9月10日举办服贸会,届时将出台扩大服务花费多少战略措施,丰富服务供给,战略刺激下新花费板块有望占优。(6)食物:凭据《食物安世界度方法灭菌乳》第1号修改单最新要求,灭菌乳中明确退却添加还原乳,将于9月16日推行。
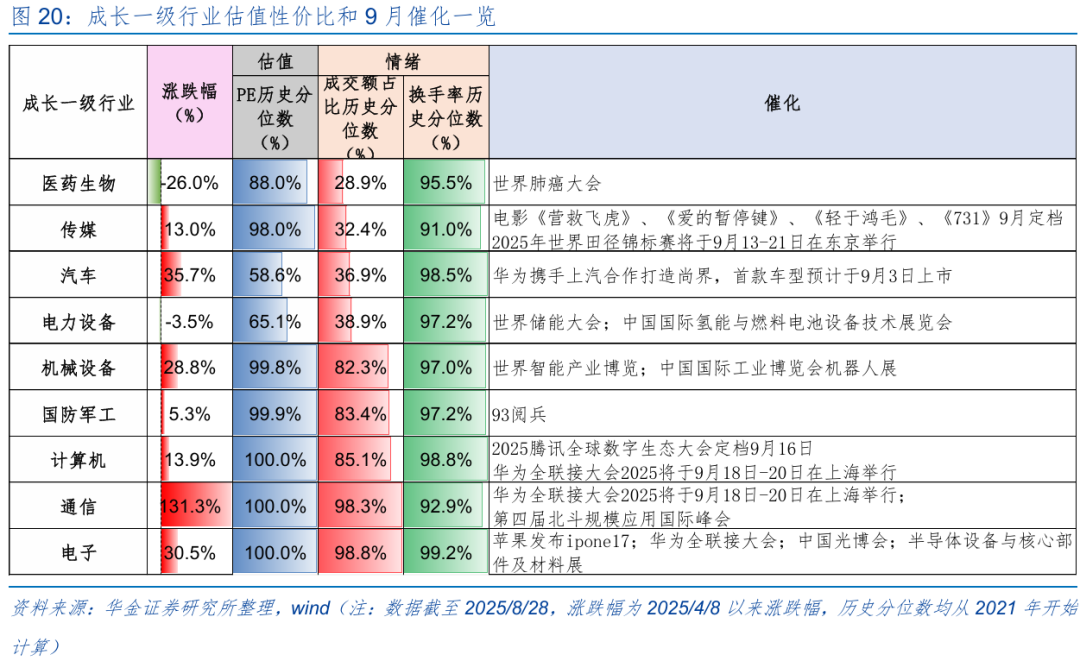
面前成长一级行业中的医药生物、传媒、汽车、电力诱惑成交额占比历史分位数较低,分裂为28.9%、32.4%、36.9%、38.9%,估值性价比较高。
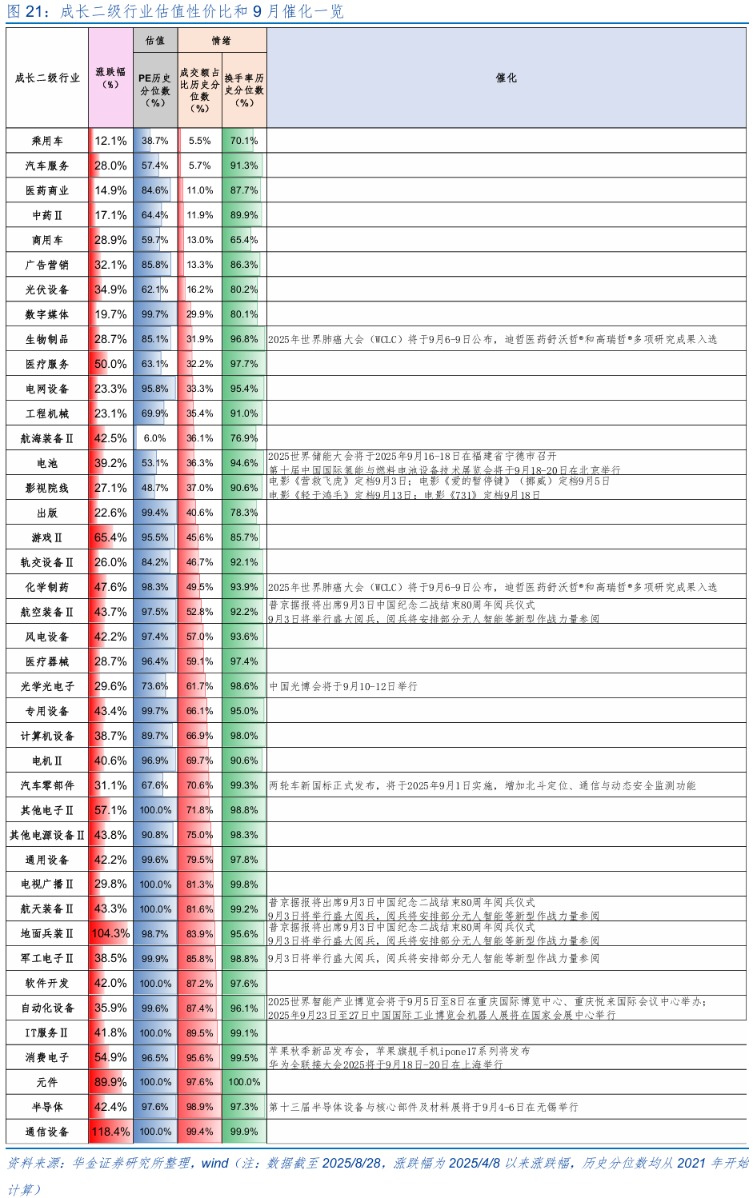
面前成长二级行业中的乘用车、汽车服务、医药贸易、中药成交额占比历史分位数较低,分裂为5.5%、5.7%、11.0%、11.9%,估值性价比较高。
三、风险教唆
1.历史教会明天不一定适用:文中相干复盘具有历史局限性,不同期期的商场要求、行业趋势和环球经济环境的变化会对投金钱生不同的影响,畴昔的进展仅供参考。
2.战略超预期变化:经济战略受宏不雅环境、突发事件、国际关系的影响可能超预期或者不足预期,从而影响当下分析框架下的投资决议。
3.经济树立不足预期:受外部干扰、贸易争端、当然灾害或其他弗成预测的要素开云kaiyun体育,经济树立经过可能有所波动,从而影响当下分析框架下的投资决议。